






 랭킹뉴스
[edaily 김춘동기자] 대우증권은 1일 올 1분기에 이익모멘텀의 저점을 형성한 후 3,4분기부터 영업이익이 증가추세로 전환될 것으로 전망했다.
이원선 대우증권 연구원은 "대우증권 유니버스(거래소 148사, 코스닥 51사)의 실적추정 결과 올해와 내년 영업이익증가율은 각각 1.3%와 11.3%로 예상됐다"며 "분기별로는 올 1분기에 저점을 형성한 후 하반기부터 증가추세로 전환되면서 이익모멘텀이 개선되는 것으로 나타났다"고 밝혔다.
이어 "당초 예상보다 빠르게 진행된 원화가치 절상과 유가 상승이 상반기 기업손익에 부담으로 작용했다"며 "하지만 하반기에는 환율과 유가가 상반기보다 안정될 것으로 보이고, 글로벌 경기도 본격적으로 회복되면서 전반적으로 이익모멘텀이 살아날 것으로 보인다"고 분석했다.
대우증권은 글로벌 유동성에 의한 매기가 주춤하면서 향후에는 펀더멘털 중심으로 시장 주도주가 재편될 것으로 전망하며, 2분기와 3분기 실적호전 유망주 18선을 제시했다.
대우증권이 제시한 실적호전 유망주는 에코플라스틱(038110)과 평화정공(043370), 삼성증권(016360), 유성기업(002920), 평화산업(010770), 현대증권(003450), 우진세렉스(049800), 크로바하이텍(043590), 능률교육(053290), 진성티이씨(036890), LG텔레콤(032640), 케이씨텍(029460), 디지털대성(068930), 한미약품(008930), 넥센타이어(002350), 기업은행(024110), 에스원(012750), 태웅(044490) 등이다.


주요뉴스
저작권자 © 이데일리 - 무단전재, 재배포 금지
실시간
급상승 뉴스
오늘의
포토
왼쪽
오른쪽
-
- [포토] 장유빈, 지난주 아쉬움을 날려 버려
-
- [포토]조희대 대법원장, 제1회 세종법률문화상 시상식 인사말
-
- [포토]홍지선, '시장 충분하다 느낄 때까지 주택공급'
-
- [포토]문, 희상 전 국회의장2026 동아시아미래포럼 환영사
-
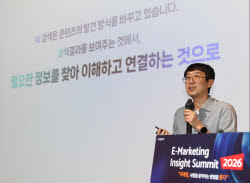
- [포토]E마케팅 인사이트 서밋 2026, '발표하는 강인호 네이버 Future AI 센터장'
-
- [포토]질의에 답하는 이형일 부총리 겸 재정경제부 장관 후보자
-
- [포토]질의에 답하는 이형일 부총리 겸 재정경제부 장관 후보자
-
- [포토]물 마시는 이소영 중소벤처기업부 장관 후보자
-
- [포토]눈물 닦는 김승원 법무부 장관 후보자
-
- [포토]눈물 닦는 김승원 법무부 장관 후보자
당신을 위한
맞춤 뉴스by Dable
소셜 댓글
많이 본 뉴스
- 1 "자격증 하나로 월 500만원" 은퇴족 열광 '나무의사'…합격률 '23%'
- 2 "1인당 50만원까지 준다고?"…추석 전 지원금 푸는 지자체들
- 3 '추미애 사퇴 청원' 3만명 넘자 '복붙 답변'으로 종료한 경기도
- 4 "모두 옷 벗겨진 채로…" 두 달 새 여성 시신 7구 쏟아진 '이 도시'
- 5 '30만전자·200만닉스 부활' 헛된 꿈인가…개미들 놀랄 전망
- 6 추석 코앞인데 태풍 또 온다…'두쥐안' 예상 경로 보니
- 7 "매일 폭식, 210kg 넘었었는데"…무려 124kg 감량한 청년 '깜짝'
- 8 "李, 하늘이 내린 사람"이라던 도올 김용옥 "지지율 연연 마라"
- 9 삼성전자, 본주는 하락 우선주는 급등…"자사주 소각 기대감"
- 10 "내 딸 죽었는데 가해자 누나는 배우로 승승장구"...답변 돌아왔다
오늘의 주요 기사