






 랭킹뉴스
[edaily 공희정기자] 한국투자증권은 28일 한미약품(008930)에 대해 지난해에 이어 올해도 실적 호조가 기대된다며 목표가격 7만원, 투자의견 `매수`를 유지했다.
한투증권은 "지난해부터 대형 오리지널 약품 특허가 만료되고 있는 등 제약시장은 제너릭에 우호적인 환경이 조성되고 있다"며 "한미약품은 제네릭 부문 업계 1위로 이러한 환경의 최대 수혜주"라고 밝혔다.
이어 "한미약품의 주가는 올해 1월 고점 이후 3월 23일 현재 약 14% 하락했다"며 "이는 펀더멘털의 변화보다는 일시적인 수급악화에 의한 하락인 것으로 보이며 일시적인 하락을 매수의 기회로 삼아야 할 것"이라고 내다봤다.
한투증권은 특히 "슬리머 허가지연은 상징적인 의미는 가질 수 있겠으나 한미약품의 매출에 대한 실질적인 영향이 크지 않고 향후 허가 가능성도 있다는 점에서 우려할 만한 사항은 아니다"고 판단했다.


주요뉴스
저작권자 © 이데일리 - 무단전재, 재배포 금지
실시간
급상승 뉴스
오늘의
포토
왼쪽
오른쪽
-
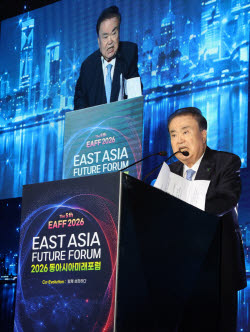
- [포토]문, 희상 전 국회의장2026 동아시아미래포럼 환영사
-
- [포토]E마케팅 인사이트 서밋 2026, '발표하는 강인호 네이버 Future AI 센터장'
-
- [포토]질의에 답하는 이형일 부총리 겸 재정경제부 장관 후보자
-
- [포토]질의에 답하는 이형일 부총리 겸 재정경제부 장관 후보자
-
- [포토]물 마시는 이소영 중소벤처기업부 장관 후보자
-
- [포토]눈물 닦는 김승원 법무부 장관 후보자
-
- [포토]눈물 닦는 김승원 법무부 장관 후보자
-
- [포토] 시내버스 파업 D-1
-
- [골프IN화보] 문정민, KB금융 챔피언십 최종 라운드 경기 장면
-
- [포토]인사청문회, '악수하는 김도읍-김성수'
당신을 위한
맞춤 뉴스by Dable
소셜 댓글
많이 본 뉴스
- 1 "1인당 50만원까지 준다고?"…추석 전 지원금 푸는 지자체들
- 2 '추미애 사퇴 청원' 3만명 넘자 '복붙 답변'으로 종료한 경기도
- 3 "하루 데이트 비용 200만원"…김소영이 '모텔' 고집한 이유
- 4 [단독]"추미애 지사 사퇴" 도민청원까지…경기도 재정 비상 선언 후폭풍
- 5 예금금리 오른다는데…어느 은행에 돈 맡길까
- 6 '30만전자·200만닉스 부활' 헛된 꿈인가…개미들 놀랄 전망
- 7 "주식 날리고 갚을 돈이 무려..." 초대형 쓰나미 맞은 개미들
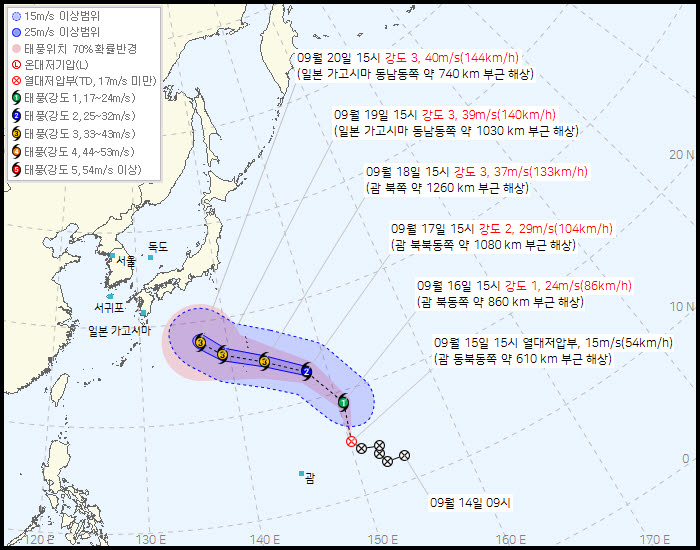
- 8 아시안게임 코앞인데 태풍까지…'두쥐안' 예상 경로 보니
- 9 추석 코앞인데 태풍 또 온다…'두쥐안' 예상 경로 보니
- 10 "李, 하늘이 내린 사람"이라던 도올 김용옥 "지지율 연연 마라"
오늘의 주요 기사