
제이콘텐트리, 스튜디오드래곤과 더불어 국내 콘텐츠 절대 강자…목표가↑-신한

이 기사 AI가 핵심만 딱!
애니메이션 이미지
  • 등록 2021-03-22 오전 7:32:34

    수정 2021-03-22 오전 7:32:34

  • 가 가
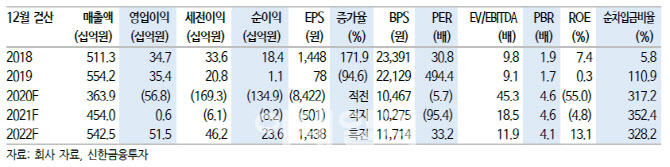
[이데일리 양희동 기자] 신한금융투자는 22일 제이콘텐트리(036420)가 올해 1분기 실적이 주요 작품들의 상대적 흥행 부진을 감안하더라도 컨세서스에 부합할 것으로 전망했다. 투자의견은 ‘매수’(BUY)를 유지하고 목표주가는 4만 4000원에서 5만 3000원으로 20.5% 상향했다. 제이콘텐트리의 현재 주가는 지난 19일 종가 기준 4만 7750원이다.

제이콘텐트리의 올 1분기 연결 매출액은 855억원, 영업손실은 79억원으로 추정됐다. 매출액은 전년동기 대비 17.1% 감소했지만 적자는 축소될 전망으로 컨센서스에 대체적으로 부합하는 실적이 예상된다. 방송 영업이익은 38억원(흑자전환)으로 추산된다.

홍세종 신한금융투자 연구위원은 “주력 드라마 ‘시지프스’를 포함해 주요 작품들의 상대적 흥행 부진을 감안했다”며 “해외 유통 매출액은 견조한 증가세를 지속할 전망이고 극장도 예상보다 좋다”고 평가했다. 이어 “올 1분기 국내 전체 관람객이 68.0% 감소가 예상되지만 비용 효율화 노력이 상당하다”며 “ATP(평균 티켓가격)도 상승세로 관련 영업손실은 112억원(적자축소)이 기대된다”고 덧붙였다.

홍 연구위원은 “제이콘텐트리는 스튜디오드래곤과 더불어 명실상부한 국내 콘텐츠 절대 강자”라며 “연간 제작편수, 활용 가능한 방송 채널, 해외 플랫폼으로의 판권 매출 규모, 규모의 경제를 위한 자금력 등에서 압도적 경쟁력을 자랑한다”고 평가했다.

홍 연구위원은 두 가지 이유에서 제이콘텐트리의 기업가치 상승을 예상했다.

그는 “넷플릭스에 대항하는 글로벌 경쟁사의 행보가 심상치 않다. 국내에서 유통 부문 인력 충원을 강화하며 본격적인 콘텐츠 매입을 준비 중”이라며 “제이콘텐트리는 오리지널 제작, 라이센스 아웃 등 글로벌 플랫폼과 광범위한 협의를 지속하고 있고, JTBC향 드라마를 연간 수 편씩 독점 공급하는 계약도 충분히 가능하다”고 설명했다. 이어 “이럴 경우 이익 증가 효과가 극대화 될 수 있다”며 “아시아 콘텐츠가 간절한 글로벌 플랫폼의 경우 동사나 스튜디오드래곤과 같이 대량 공급이 가능한 파트너가 필수적이다”라고 전했다.

하지만 중국(동남아 포함이 아닌 본토 기준)은 불확실성이 있다고 지적했다.

홍 연구위원은 “부분적 개방을 가정할 경우 초기 수혜는 일부 기업들에게 집중될 전망”이라며 “텐센트로부터의 투자 유치는 ‘신의 한수’로 평가된다”고 말했다.


이 기사 AI가 핵심만 딱!
애니메이션 이미지

이데일리
추천 뉴스by Taboola

당신을 위한
맞춤 뉴스by Dable

소셜 댓글

많이 본 뉴스

바이오 투자 길라잡이 팜이데일리

왼쪽 오른쪽

MICE 최신정보를 한눈에 TheBeLT

왼쪽 오른쪽

재미에 지식을 더하다 영상+

왼쪽 오른쪽

두근두근 핫포토

  • 부국제 여신
  • 피지컬 AI
  • 가을밤 수놓은 불꽃
  • 프리즈 서울
왼쪽 오른쪽
  • 04517 서울시 중구 통일로 92 케이지타워 18F, 19F 이데일리
  • 대표전화 02-3772-0114
  • 이메일 webmaster@edaily.co.kr
  • 사업자번호 107-81-75795
  • 등록번호 서울 아 00090
  • 등록일자 2005.10.25
  • 회장 곽재선
  • 발행·편집인 이익원
  • 청소년보호책임자 임경진