






 랭킹뉴스
다음은 5일 신영증권 모닝포인트 내용입니다.
◇한통프리텔과 엠닷컴 합병관련
한통프리텔과 엠닷컴의 합병의사반대표시기간 마감이 하루앞으로 다가온가운데 매수청구권 보다 다소 낮게 주가가 형성되어 있다. 매일경제신문에 따르면 대부분의 기관들이 합병의 시너지효과 및 장기적인 성장에는 의심이 없지만 주가가 단기적으로 하락해 고객 자산의 수익률을 확보하는 차원에서 일단 매수청구권을 행사해놓고 보는 식으로 반대행사를 표시하고 있다. 그리고 이후에 주가상황에 따라 매수청구권행상 여부가 결정될 가능성이 높아, 현재 주가 보다는 향후 시장상황에 따라 매수청구하는 주주의 규모가 결정될 것으로 판단된다.
◇일본경기 악화가 국내부품산업에 미치는 영향
지난 1월 일본 실업률이 4.9%로 전후 최고치를 나타내고 있고 일본 니케이지수가 15년만에 최저치인 12261을 기록하는 등 일본경기에 대한 우려가 일고 있는 가운데 엔/달러 환율이 다시 118.80까지 상승하고 90% 디스카운트 스토어가 생기고 있음. 이러한 점은 일본과 경쟁하는 국내 부품업체들에 다음과 같은 영향을 미칠 것으로 보임.
첫째, 엔/달러 환율 상승으로 가격 경쟁력 우려가 발생할 수 있음. 그러나 국내 원/달러 환율 상승으로 상쇄될 가능성이 높음.
둘째, 일본기업들의 판매진작 방편으로 단가인하 가능성이 높음. 국내업체에게 이 부문은 영향을 줄 것으로 보이는데 이를 무마하기 위해서는 국내업체들도 연동된 단가인하 정책을 펼칠 수 밖에 없을 것으로 보임.
셋째, 일본경기가 아시아 경기에 미치는 영향은 이외 자본투자(foreign direct investment) 부문이 매우 중요한 역할을 하고 있는데 이에대한 예상치가 낮아질 것으로 보임.
요약하면 일본경기 하락은 단기적으로 국내 부품업체들에게 단가인하 압력 등 마진축소 위험을 제공하지만 원/달러환율 동반 상승으로 마진하락 부문을 커버할 것으로 보이고 장기적으로는 일본기업들의 R&D 투자비용이 적어지고 기업성장성이 위축되며 국내업체들의 경쟁력이 상대적으로 강화되는 결과를 가져올 것으로 보임.
현재 국내 부품업체들은 일본기업의 경쟁력 약화와 더불어 중국업체들의 가격경쟁력에 이은 품질경쟁력이 3-4년 후 이루어질 것으로 보여 고부가제품으로의 전환정책이 시급한 상황임.
◇정부 표준 그룹웨어 신청 마감
2일 마감된 정부 표준 전자문서시스템 (그룹웨어) 적합성 인증시험에 총 16개 업체가 신청서를 제출했음. 금번 신청서 제출 업체중 코스닥 등록 기업들은 핸디소프트, 한국정보공학, 피코소프트, 한국하이네트, 버추얼텍, 쌍용정보통신 등임. 정부는 3월 1차 인증 시험, 4월 호환성 테스트를 마치는 대로 인증위원회의 의결을 통해 적격 업체를 최정 선정할 방침임.
올해 그룹웨어 시장은 대략 1,000억원 정도 예상하고 있는데, 그중 50% 이상이 정부 및 공공기관의 물량이 될 것으로 전망됨. 따라서, 금번 인증시험에 합격된 업체들은 정부 및 공공기관의 안정된 수주 확보 및 제품의 이미지 제고 측면에서 상당히 긍정적으로 작용할 것으로 전망됨.
◇고려산업개발(11160) 부도: 업계 재편의 긍정적 신호탄
금융시장의 경색, 현대그룹의 지원 절연, 미분양으로 인한 투하자본 매몰 등의 건설업계가 지니고 있던 문제점들을 고스란히 떠안고 있던 고려산업개발이 2일 최종 부도처리 되었다.
대한주택보증 출자금 120억원을 제외하고는 직접적으로 여타업체에 대한 피해 규모는 미미할 것으로 보인다. 현대건설의 경우도 현재 보유주식 235만주가 금액규모로 16억원 규모에 그치고 있고, 받을어음보다 지급어음이 더 많아 자금수지상의 피해규모는 제한적으로 보인다.
고산의 부도는 오히려 향후 업계재편의 긍정적인 시그널로 작용할 것으로 보인다.
금융권의 자금지원이 단기적으로 매우 긴축적인 방향으로 선회할 것으로 보여 정부의 건설산업 회생대책에 의한 금융권의 호혜성 지원으로 연명해 가던 한계기업들이 시장에서 퇴출되는 기회가 될 것으로 보여 시장의 건전성을 회복하는 촉매역할을 할 것으로 보인다.
중기적으로 단기 유동성에 문제가 없는 LG건설, 태영, 계룡건설을 중심으로 수혜를 입을 것으로 보이며, 중장기적으로는 규모와 수익창출력에서 우위를 점하고 있는 LG건설, 현대산업개발이 시장 지배력을 강화하는 계기가 될 것으로 보인다.
◇현대건설(00720) 계동사옥 매각 예정
현대건설은 4일 미국의 부동산 개발 투자회사인 스타크 인터내셔널에 한화 3,200억원 규모(26,500만달러)에 매각키로 하고 매매의향서를 2월 13일 서명했다고 밝힌 것으로 알려졌다. 실사후 내달쯤 매각과 동시에 현금유입이 이루어질 것으로 보여 현대의 올해 7,500억원 규모의 자구계획에 상당한 탄력이 붙을 것으로 예상된다.
5월경으로 예상되던 자구계획의 조기 마무리가 예상되는 것도 당초 서산토지 보다 매각협상이 더욱 길어지리라 예상되었던 계동사옥의 조기 매각가능성이 높아졌기 때문이다.


주요뉴스
저작권자 © 이데일리 - 무단전재, 재배포 금지
실시간
급상승 뉴스
오늘의
포토
왼쪽
오른쪽
-
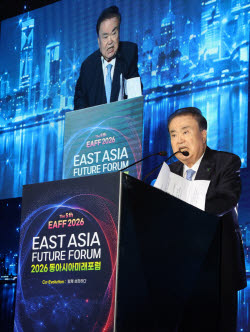
- [포토]문, 희상 전 국회의장2026 동아시아미래포럼 환영사
-
- [포토]E마케팅 인사이트 서밋 2026, '발표하는 강인호 네이버 Future AI 센터장'
-
- [포토]질의에 답하는 이형일 부총리 겸 재정경제부 장관 후보자
-
- [포토]질의에 답하는 이형일 부총리 겸 재정경제부 장관 후보자
-
- [포토]물 마시는 이소영 중소벤처기업부 장관 후보자
-
- [포토]눈물 닦는 김승원 법무부 장관 후보자
-
- [포토]눈물 닦는 김승원 법무부 장관 후보자
-
- [포토] 시내버스 파업 D-1
-
- [골프IN화보] 문정민, KB금융 챔피언십 최종 라운드 경기 장면
-
- [포토]인사청문회, '악수하는 김도읍-김성수'
당신을 위한
맞춤 뉴스by Dable
소셜 댓글
많이 본 뉴스
- 1 "1인당 50만원까지 준다고?"…추석 전 지원금 푸는 지자체들
- 2 '추미애 사퇴 청원' 3만명 넘자 '복붙 답변'으로 종료한 경기도
- 3 예금금리 오른다는데…어느 은행에 돈 맡길까
- 4 '30만전자·200만닉스 부활' 헛된 꿈인가…개미들 놀랄 전망
- 5 추석 코앞인데 태풍 또 온다…'두쥐안' 예상 경로 보니
- 6 아시안게임 코앞인데 태풍까지…'두쥐안' 예상 경로 보니
- 7 "李, 하늘이 내린 사람"이라던 도올 김용옥 "지지율 연연 마라"
- 8 설익은 ISA 개편안에 '날벼락'…계좌 해지 3배 '껑충'
- 9 "승진 못하면 퇴직"…`경찰 계급정년` 손질 본격화
- 10 "매일 폭식, 210kg 넘었었는데"…무려 124kg 감량한 청년 '깜짝'
오늘의 주요 기사