
YG엔터, 블랙핑크 컴백·YG플러스 성장 주목-하나

이 기사 AI가 핵심만 딱!
애니메이션 이미지
  • 등록 2019-03-07 오전 7:48:13

    수정 2019-03-07 오전 7:48:13

  • 가 가
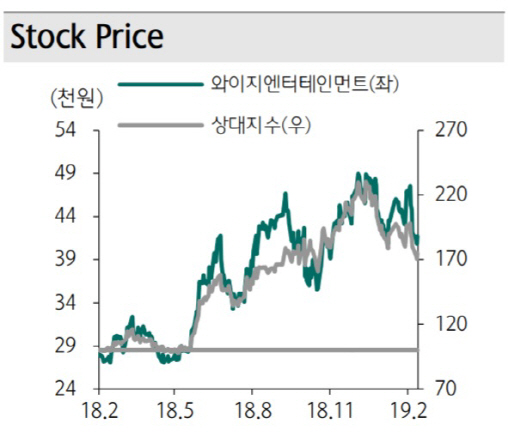
[이데일리 김성훈 기자] 하나금융투자는 7일 YG엔터테인먼트(122870)에 대해 빅뱅 멤버 이슈로 발생한 불안함은 어쩔 수 없지만 중장기 펀더멘털 개선을 감안하면 투자에 나서야 할 때라고 평가했다. 투자의견 ‘매수’(Buy)와 목표주가 6만3000원을 각각 유지했다.

이기훈 하나금융투자 연구원은 “YG엔터테인먼트 주가는 빅뱅 멤버 이슈로 10일만에 12% 하락했지만 펀더멘털은 가파르게 개선되고 있다”며 “자회사인 YG플러스의 경우 영업이익이 내년까지 100억원까지 가능한 수준으로 성장할 것으로 전망되면서 중장기적인 펀더멘털 개선을 본다면 용기를 낼 필요가 있다”고 밝혔다.

이 연구원은 “소속가수인 블랙핑크 유튜브 구독자 수가 1975만명까지 늘어나면서 이번 달 컴백에 따른 역대급 흥행이 기대된다”며 “여기에 5~7월 YG보석함 데뷔 및 하반기 빅뱅의 순차적인 제대도 시작한다”고 분석했다.

그는 이어 “화장품과 푸드 부문의 동반 흑자전환과 블랙핑크·YG보석함의 성과에 따라 올해 영업이익이 80억원까지도 가능할 것”이라며 “빅뱅 컴백에 따른 2020년에 음악·MD 사업부의 고성장이 충분히 가능하다”고 덧붙였다.


이 기사 AI가 핵심만 딱!
애니메이션 이미지

이데일리
추천 뉴스by Taboola

당신을 위한
맞춤 뉴스by Dable

소셜 댓글

많이 본 뉴스

바이오 투자 길라잡이 팜이데일리

왼쪽 오른쪽

MICE 최신정보를 한눈에 TheBeLT

왼쪽 오른쪽

재미에 지식을 더하다 영상+

왼쪽 오른쪽

두근두근 핫포토

  • 부국제 여신
  • 피지컬 AI
  • 가을밤 수놓은 불꽃
  • 프리즈 서울
왼쪽 오른쪽
  • 04517 서울시 중구 통일로 92 케이지타워 18F, 19F 이데일리
  • 대표전화 02-3772-0114
  • 이메일 webmaster@edaily.co.kr
  • 사업자번호 107-81-75795
  • 등록번호 서울 아 00090
  • 등록일자 2005.10.25
  • 회장 곽재선
  • 발행·편집인 이익원
  • 청소년보호책임자 임경진