아모레퍼시픽, 한한령 해제로 면세점 실적기대…목표가↑-KB

이 기사 AI가 핵심만 딱!
애니메이션 이미지
  • 등록 2020-01-14 오전 8:03:41

    수정 2020-01-14 오전 8:03:41

[이데일리 전재욱 기자] KB증권은 14일 아모레퍼시픽(090430) 목표주가를 전보다 18% 올려 잡은 26만원으로 제시했다.

박신애 KB증권 연구원은 보고서에서 아모레퍼시픽의 올해와 지난해 실적 전망치를 상향 조정하면서 이같이 권유했다.

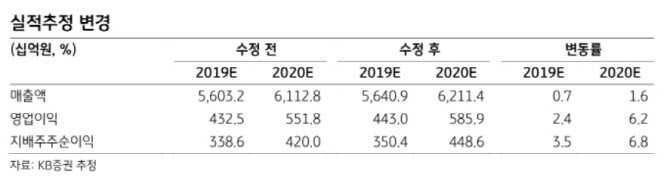
이번에 새로 제시한 회사의 실적 추정치는 지난해 매출 5조6400억원, 영업이익 4430억원으로 이전 추정치보다 매출 0.7%, 영업익 2.4% 각각 늘었다. 올해 실적으로는 매출 6조2110억원, 영업익 5850억원을 예상해 전보다 1.6%와 6.2% 각각 증가했다.

박 연구원은 “올해 면세점 매출 성장률 추정치를 기존 16%에서 22%로 상향하고, 면세점 이익에 적용한 멀티플을 기존 30배에서 35배로 상향한 것이 목표주가 상향의 주된 배경”이라고 설명했다. 이어 “올해와 내년 주당 순익 추정치도 7%와 8% 각각 상향 조정한 영향도 있다”고 밝혔다.

박 연구원은 “최근 주가 급등은 작년 4분기 국내 면세 시장 호조에 따른 이익 추정치 상향, 한한령 해제 기대감에 기반을 둔 중국 소비 관련주에 대한 투자 심리 개선 영향”이라고 설명했다. 이어 “지난해부터 2022년까지 매출은 연평균 9%씩 증가할 것으로 예상되고, 구조조정 노력과 효율적인 비용 집행이 동반된다면 수익성 개선의 가시성은 매우 높다”고 덧붙였다.

이 기사 AI가 핵심만 딱!
애니메이션 이미지

이데일리
추천 뉴스by Taboola

당신을 위한
맞춤 뉴스by Dable

소셜 댓글

많이 본 뉴스

바이오 투자 길라잡이 팜이데일리

왼쪽 오른쪽

MICE 최신정보를 한눈에 TheBeLT

왼쪽 오른쪽

재미에 지식을 더하다 영상+

왼쪽 오른쪽

두근두근 핫포토

  • 피지컬 AI
  • 가을밤 수놓은 불꽃
  • 프리즈 서울
  • "너의 이름은"
왼쪽 오른쪽
  • 04517 서울시 중구 통일로 92 케이지타워 18F, 19F 이데일리
  • 대표전화 02-3772-0114
  • 이메일 webmaster@edaily.co.kr
  • 사업자번호 107-81-75795
  • 등록번호 서울 아 00090
  • 등록일자 2005.10.25
  • 회장 곽재선
  • 발행·편집인 이익원
  • 청소년보호책임자 임경진