[이데일리 권효중 기자] 삼성증권은 28일
LG이노텍(011070)에 대해 올해 카메라 모듈 분야 성장으로 영업이익이 사상 최대 수준을 기록할 것이라고 긍정적인 판단을 내렸다. 이에 투자의견 ‘매수’를 유지하고 목표주가를 기존보다 4만원 높은 19만5000원으로 상향했다.
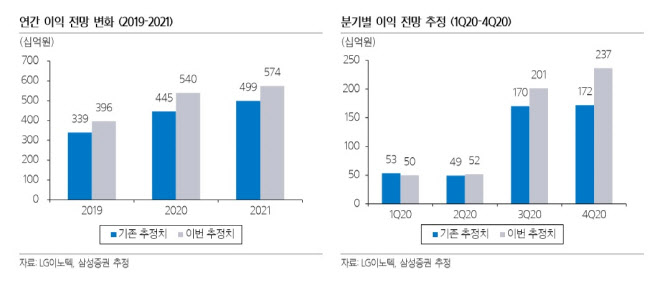
삼성증권이 추정한 LG이노텍의 올해 영업이익은 5396억원으로, 이는 지난해 동기(3960억원) 대비 36% 늘어난 수치이며, 시장 컨센서스를 15% 상회하는 수치다.
이종욱 삼성증권 연구원은 “고객사의 출하량 전망이 상향조정되는 가운데 카메라의 사양 고급화 추세가 올해도 지속됨에 따라 카메라 모듈 부문이 성장을 이끌 것”이라고 분석했다. 그는 “2022년까지는 성장 사이클을 기대할 수 있으며, 높은 투자비와 기술적 진입장벽으로 인해 카메라 모듈 부문의 수익성 역시 개선되고 있다”고 덧붙였다.
이 연구원은 “내년에는 스마트폰 카메라 부품 중 ToF모듈의 성장이, 내후년에는 트리플카메라의 도입 확대가 전망된다”며 “이 회사의 고객사 내 매출액 기준 점유율은 지난해 56%에서 2022년에는 74%까지 확대될 것으로 본다”고 말했다.
또한 추가적인 경쟁자의 진입 가능성 역시 제한적이라는 분석이다. 이 연구원은 “3D센싱과 트리플카메라 등 카메라 모듈 부문은 경쟁사의 포기가 이뤄져 추가적인 경쟁자의 진입은 시간이 많이 필요한 상황”이라며 “카메라모듈은 대형사 중심으로 재편될 것”이라고 말했다.





 랭킹뉴스