[이데일리 조해영 기자] 신한금융투자는 1일
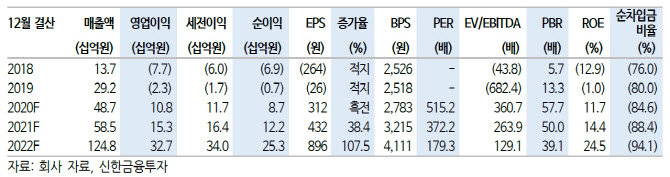
알테오젠(196170)에 대해 바이오시밀러 시장 진출 본격화와 이후 자회사 상장 시의 지분 가치를 주목할 만하다고 전했다. 이에 투자의견 ‘매수(buy)’를 유지하는 한편, 목표주가를 기존 17만원에서 20만원으로 17.65% 상향 조정했다.
이동건, 원재희 신한금융투자 연구원은 1일 리포트를 통해 “지난 6월 최대 4조7000억원 규모의 SC 제형 변형기술 ‘하이브로자임(Hybrozyme)’ 라이선스 계약 체결 이후 알테오젠에 재주목할 시점으로 판단한다”고 전했다.
우선 기술이전 모멘텀이 여전히 유효하다는 평가다. 하이브로자임은 경쟁사인 할로자임의 플랫폼 기술과는 달리 비독점적 권리를 부여하는 플랫폼이어서 확장성이 크고 바이오의약품 시장에서의 SC 제형 변형기술의 높은 수요를 감안하면 추가적인 기술 이전도 충분히 가능하다는 것이다.
이들은 “최근 언론보도를 통해 허셉틴(Herceptin) SC 바이오시밀러의 글로벌 제약사로의 기술이전 논의가 본격적으로 이뤄지고 있는 것으로 확인됐다”며 “지금까지 SC 제형 변형 플랫폼만 시장이 주목한 상황에서 물질 파이프라인에서의 유의미한 기술 이전이 이뤄진다면 보유 중인 다른 물질 파이프라인의 가치도 재평가될 전망”이라고 전했다.
이와 함께 지난달 9일 바이오시밀러 개발·마케팅 전문 자회사 알토스바이오로직스 설립을 발표하면서 바이오시밀러 시장 진출을 본격화했다. 신규 바이오시밀러 파이프라인 추가에 따른 자회사 가치 상승과 상장 가능성까지 고려하면 알테오젠 지분 가치는 더욱 부각된다는 전망이다.
이들은 “하이브로자임 기술이전 모멘텀이 유효한 상황에서 자회사 가치 부각, 파이프라인 가치 재평가에 주목할 필요가 있다”며 “중장기적으로는 신공장 확보에 따른 글로벌 히알루로니다제 단독 사용 시장 진출까지 기대돼 추가적인 목표주가 상향 여지가 충분하다”며 알테오젠의 목표주가를 기존 17만원에서 20만원으로 올려 잡았다.








 랭킹뉴스