[이데일리 조용석 기자] NH투자증권은 16일
오텍(067170)에 대해 6월부터 시작된 폭염 및 정부의 그린 뉴딜 정책에 따른 에어컨 사업 매출액 증가 등으로 인한 실적 성장을 예상했다. 또 올해 주가수익비율(PER)이 8.3배로 글로벌 공기조화기술(HVAC) 비교기업 평균인 24.0배와 대비해 저평가돼 있다고 분석했다. 이날 투자의견과 목표주가는 따로 제시하지 않았다.
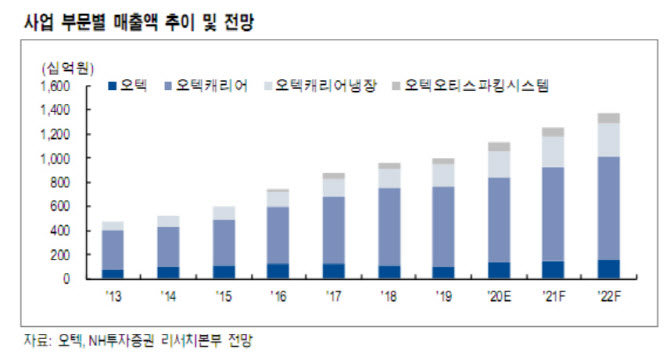
NH투자증권은 “6월부터 시작된 폭염과 코로나19로 인한 자택 체류시간 증가가 에어컨 수요 증가로 이어지고 있다. 제품 라인업이 스탠드형 에어컨에서 이동식, 창문형 에어컨으로 확장되며 가정용 에어컨 판매가 증가했다”며 “이에 자회사 오텍캐리어 매출액은 연간 7075억원(전년 대비 5.5% 증가)으로 증가할 전망”이라고 설명했다.
또 NH투자증권은 정부가 최근 발표한 그린 뉴딜 정책에서 ‘으뜸 효율 가전제품 구매비용 환급사업’ 예산을 종전 1500억원에서 3000억원으로 확대한 점도 주목했다.
이현동 NH투자증권 연구원은 “다나와 기준 환급형 에어컨 인기순위 1,4,6,9위가 캐리어 제품으로 동사는 10위권 내 가장 많은 제품 동사는 10위권 내 가장 많은 제품을 보유하고 있다”고 설명했다.
또 “회사의 통합 건물관리 시스템인 빌딩 인텔리전스 솔루션(BIS)은 미국 캐리어의 어드반텍 기술을 바탕으로 빌딩 에너지 효율과 가능한 스마트 빌딩 솔루션”이라며 “그린 뉴딜의 핵심 정책인 저탄소, 제로에너지 빌딩과 노후 공공건물 리모델링 관련 예산 확대는 동사의 추가적인 실적성장 동력이다. 이에 여름에 치우친 동사의 분기 계절성 완화와 전사 수익성 개선을 기대할 수 있다”고 덧붙였다.
NH투자증권은 올해 오텍 모든 사업부의 성장을 전망했다. 코로나19로 인해 음압 앰뷸런스 발주가 늘어나 오텍(별도) 매출액은 저년 대비 370억원 증가하고, 쇼케이스의 이마트24, 세븐일레븐 납품증가와 B2C 냉장고 판매 증가에 힘입어 오텍캐리어냉장 매출액은 전년 대비 23% 성장한 2160억원을 기록할 것으로 봤다.
이 연구원은 “이러한 성장을 바탕으로 오텍은 올해 연결기준 매출액 1조706억원(전년대비 12.4% 증가), 영업이익 418억원(전년대비 37% 증가)이 전망된다”며 “올해 예상 주가수익비율은 8.3배로로 글로벌 공기조화기술(HVAC) 비교기업 평균인 24.0배와 대비해 현저한 저평가로 판단한다”고 설명했다.







 랭킹뉴스