[이데일리 박정수 기자] DB금융투자는 28일
엔씨소프트(036570)에 대해 리니지2M으로 올해 실적 호조가 기대된다며 69만원에서 80만원으로 16% 상향 조정했다. 투자의견은 매수를 유지했다.
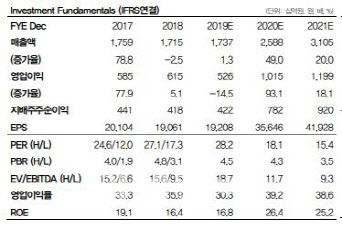 | | △엔씨소프트 실적 추이 |
|
황현준 DB금융투자 연구원은 “엔씨소프트의 작년 4분기 영업이익은 1878억원으로 지난해 같은 때보다 69% 증가해 시장 기대치(1810억원)를 웃돌 것”이라며 “실적 호조는 리니지2M의 흥행에 기인한다”고 설명했다.
황 연구원은 “리니지2M은 출시 후 매출 순위 1위를 유지하고 있으며 4분기 일평균 매출 30억원 후반 수준으로 추정하고 있다”며 “리니지2M 출시에도 불구하고 리니지M의 매출이 잠식되지 않고 있는 것으로 파악되며 PC게임의 매출도 안정적인 흐름을 보인다는 점이 고무적”이라고 판단했다.
그는 “리니지2M 국내 흥행에 따른 올해 동사 실적 개선 스토리의 가시성은 더 명확해졌다고 판단된다”며 “리니지2M의 국내 매출이 기존 예상보다 견조하게 나오는 상황에서 연내 대만, 일본 등 글로벌 지역 확장에 따른 성과도 기대되는 상황이기 때문”이라고 분석했다.




 랭킹뉴스