[이데일리 박종오 기자] KTB투자증권이 유기발광다이오드(OLED) 소재 제조업체인
덕산네오룩스(213420)의 경영 실적이 국내와 중국 수요 증가 등에 힘입어 올해 하반기(7~12월)부터 뚜렷한 성장세를 보일 것으로 예상했다.
이에 따라 이 회사 주식의 목표 주가를 기존 3만원에서 3만5000원으로 16.7% 상향 조정하고, 투자 의견을 ‘매수’로 유지했다. 덕산네오룩스의 현재 주가는 1주당 3만100원(28일 종가 기준)이다.
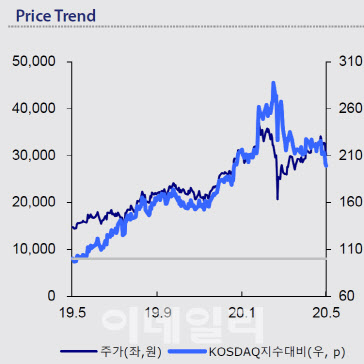 | | 덕산네오룩스 주가 (자료=KTB투자증권) |
|
김양재 KTB투자증권 연구원은 29일 펴낸 보고서에서 “덕산네오룩스는 신종 코로나 바이러스 감염증(코로나19) 여파로 올해 2분기(4~6월) 이익 감소가 예상되지만, 3분기(7~9월) 이후 중장기 실적 성장 가능성은 여전한 것으로 판단한다”고 밝혔다.
김 연구원은 “이미 중화권 업체는 지난달부터 OLED 양산을 재개하고 있고 국내 주요 고객사도 늦어도 오는 7월부터는 가동률이 큰 폭으로 개선될 것”이라며 “내년에도 중국의 OLED 신규 팹(Fab) 가동, 국내 고객사의 퀀텀닷(QD) OLED TV 양산 등으로 회사의 실적 성장 모멘텀이 두드러질 전망”이라고 진단했다.
덕산네오룩스는 지난 1분기(1~3월) 매출액 318억원, 영업이익 69억원을 기록했다. 지난해 1분기보다 각각 64.4%, 21.6% 증가한 규모로, 증권사 전망치를 웃도는 실적을 달성한 것이다.
KTB투자증권은 올 2분기의 경우 매출액 261억원, 영업이익 53억원을 기록할 것으로 추정했다. 작년 2분기보다는 10% 넘게 늘어나겠으나, 올해 1분기보다는 실적이 뒷걸음질하리라는 것이다.
김 연구원은 “코로나19 여파로 스마트폰 생산과 소비 모두 타격을 받고 있다”면서도 “중화권 업체가 4월부터 생산을 재개해 삼성디스플레이 가동률이 1분기 30%에서 2분기 40%로 소폭 개선됐고, 올 하반기 애플 아이폰 가격이 인하하면 안드로이드 진영도 가격 중심의 물량 경쟁에 나설 수밖에 없다는 점을 고려할 때 하반기 모바일 부문의 OLED 수요가 예상을 웃돌 가능성도 있다”고 내다봤다.