[이데일리 김형일 기자] SK증권이 LIG디펜스앤에어로스페이스(079550)에 대해 투자의견 ‘매수(BUY)’를 유지하고 목표주가를 기존 115만원에서 130만원으로 상향했다.
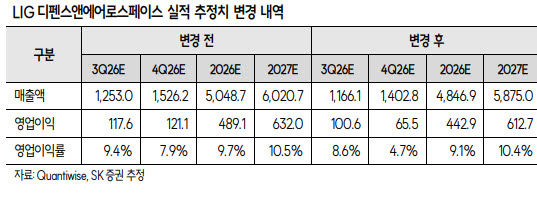 | | (자료=SK증권) |
|
10일 한승한 SK증권 연구원은 “2분기 연결 매출액은 1조 1101억원, 영업이익은 1057억원으로 시장 예상치(1105억원)에 부합했다”며 “특별한 일회성 요인 없이 수출 비중 확대 및 외형 확대로 전년 동기 대비 이익 성장을 시현했다”고 분석했다.
이어 “국내 영업이익률(OPM)은 양산 부문이 9~10%, 연구개발 부문은 손익분기점(BEP) 수준으로 전분기와 유사했다”며 “상반기 실적을 고려해 올해 연간 OPM을 기존 7%에서 8%로 상향했다”고 설명했다.
SK증권은 아랍에미리트(UAE) 천궁 매출이 2분기 약 990억원을 기록했지만 하반기에는 지난해 4분기와 비슷한 약 1200억원 수준으로 회복해 올해 연간 5000억원 이상의 천궁 매출을 기록할 것으로 전망했다. 또 미국 자회사 고스트로보틱스는 2분기 영업손실 120억원으로 올해 적자가 불가피하지만 내년 손익분기점 달성이 예상됨에 따라 적자 폭이 축소될 것으로 내다봤다.
한 연구원은 “글로벌 요격미사일 공급 부족(쇼티지) 속 구미와 김천 공장 캐파 증설은 단순한 선제적 투자가 아니라 수출 계약 협의 진전 및 물량 가시성 확보를 의미한다”며 “이란 전쟁으로 중동의 방공무기 수요 확대, 말레이시아·인도네시아·필리핀 등 동남아 국가들의 천궁2에 대한 관심 확대, 독일 라인메탈과의 합작법인(JV) 업무협약(MOU)을 기반으로 향후 유럽 수출 가능성까지 확대되고 있다”고 말했다.
이어 “2028~2029년부터 물량(Q)과 수익성(P)의 폭발적 성장이 본격화될 전망”이라며 “현 주가 레벨에서 밸류에이션 부담은 충분히 해소 가능하다고 판단해 방산업종 최선호주(Top Pick)를 유지한다”고 덧붙였다.





 랭킹뉴스