
NHN, 올해 전 사업부문 개선 기대…목표가 20%↑-NH

이 기사 AI가 핵심만 딱!
애니메이션 이미지
  • 등록 2026-02-19 오전 7:41:37

    수정 2026-02-19 오전 7:41:37

[이데일리 신하연 기자] NH투자증권은 19일 NHN(181710)에 대해 올해 사업 전반에 걸쳐 긍정적 이벤트가 집중될 것이라고 전망하고 목표주가를 기존 4만원에서 4만8000원으로 20% 상향했다. 투자의견은 ‘매수(Buy)’를 유지했다.

안재민 NH투자증권 연구원은 “정부 주도 GPU 구축 사업, 클라우드 사업 성장, 일본 유명 IP를 활용한 게임 신작 2종, 웹보드 규제 완화 등 긍정적 이벤트가 많은 2026년이 될 것”이라고 밝혔다.

이어 “2025년 정상화된 실적은 안정적인 성장세를 그릴 전망”이라며 “두 자릿수 이상의 영업이익성장이 예상되고, 적극적 주주환원정책(연결 EBITDA 15%)도 긍정적”이라고 덧붙였다.

실적 추정치도 상향했다. 안 연구원은 “올해 매출액은 전년 대비 8.7% 증가한 2조7400억원, 영업이익은 19.6% 증가한 1584억원으로 추정한다”며 “실적 추정치 상향으로 인해 목표주가를 상향”했다고 설명했다.

게임 부문과 관련해서는 신작 효과를 강조했다. 그는 “2월 25일 최애의 아이 IP를 활용한 ‘Puzzle Star’가 출시되고, 올해 중 파이널판타지 IP를 활용한 ‘디시디아듀엘름파이널판타지’가 출시를 앞두고 있는 가운데, 개발만 담당한 동사는 마케팅 비용 부담 없이 성과에 따라 수익 인식 가능할 것”이라고 말했다.

웹보드 규제 완화도 실적 개선 요인으로 제시했다. 안 연구원은 “웹보드 월 구매 한도는 1월말 국무회의를 통과하며 100만원으로 상향됐으며, 설날 연휴 효과와 함께 성장이 기대된다”고 짚었다.

기술 부문에서는 GPU 구축 사업 매출 반영이 본격화될 전망이다. 그는 “정부로부터 수주받은 GPU 구축 사업은 1분기 중 마무리되고 2분기부터는 매출에 반영될 수 있을 전망”이라며 “회사는 연간 600억원 규모의 매출을 가이던스로 제시했다”고 말했다.

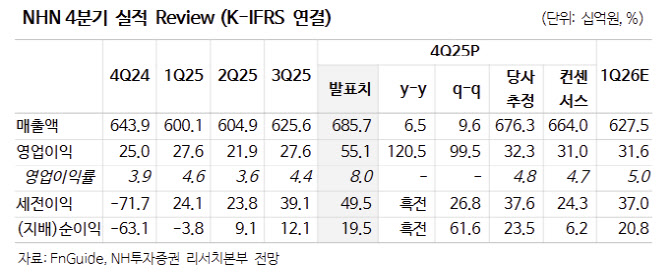
4분기 실적은 시장 기대치를 크게 웃돌았다. 안 연구원은 “NHN의 4분기 실적은 매출액이 전년 동기 대비 6.5% 증가한 6857억, 영업이익은 120.5% 증가한 551억원으로 영업이익 기준 컨센서스(310억원)를 크게 상회했다”며 “광주 데이터센터 GPU 매출 증가와 행안부 공공사업 수주로 기술 매출이 17.4% 증가한 1391억원을 기록하며 성장을 견인했다”고 분석했다.


이 기사 AI가 핵심만 딱!
애니메이션 이미지

이데일리
추천 뉴스by Taboola

당신을 위한
맞춤 뉴스by Dable

소셜 댓글

많이 본 뉴스

바이오 투자 길라잡이 팜이데일리

왼쪽 오른쪽

MICE 최신정보를 한눈에 TheBeLT

왼쪽 오른쪽

재미에 지식을 더하다 영상+

왼쪽 오른쪽

두근두근 핫포토

  • 피지컬 AI
  • 가을밤 수놓은 불꽃
  • 프리즈 서울
  • "너의 이름은"
왼쪽 오른쪽
  • 04517 서울시 중구 통일로 92 케이지타워 18F, 19F 이데일리
  • 대표전화 02-3772-0114
  • 이메일 webmaster@edaily.co.kr
  • 사업자번호 107-81-75795
  • 등록번호 서울 아 00090
  • 등록일자 2005.10.25
  • 회장 곽재선
  • 발행·편집인 이익원
  • 청소년보호책임자 임경진