[이데일리 권오석 기자] 신한투자증권이 비츠로셀(082920)에 대해 투자의견 ‘매수’를 유지하되 목표주가는 7만원에서 4만 5000원으로 하향 조정한다고 4일 밝혔다.
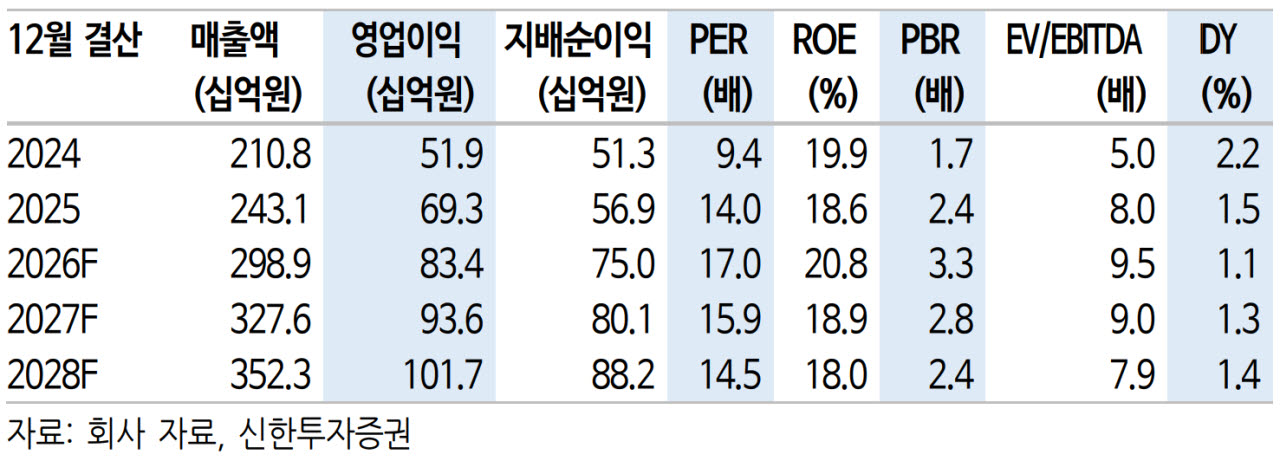
이병화 신한투자증권 연구원은 “지속 성장 사업모델 구축, 성장 가치를 되찾을 시기”라며 “2027년 예상 실적 기준 주가수익비율(PER) 15배 수준에서 적극 매수를 추천한다”고 했다.
그는 “고온전지 등 기존 주력 제품은 20% 이상의 매출 성장세를 유지하며 자폭드론용 및 AI DC(인공지능 데이터센터)향 신규 사업 진입에 대비해 2031년까지 중장기 추가 증설을 공식화, 성장 동력이 강화될 것”이라고 강조했다.
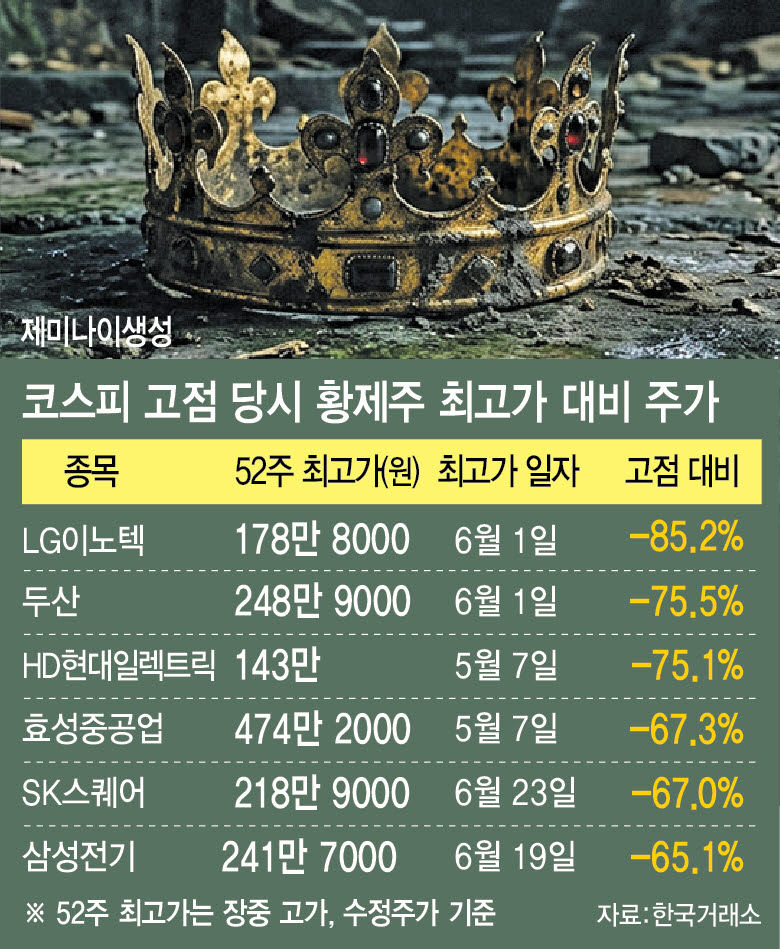
상반기 매출액은 1444억원(전년 대비 +30.7%), 영업이익은 390억원(+25.1%)으로 추정치에 부합하는 무난한 실적을 기록했다. 고온전지 196.8%, 앰플·열전지 60.2% 등 주력 제품 중심으로 전년대비 높은 성장세를 확인했다. 이 연구원은 “상반기 영업이익률 27.2%(-1.2%포인트)는 2분기 일회성 인건비 감안 시 시장 눈높이를 충족했다”며 “주가는 5월 고점대비 50% 이상 과도한 하락 이후 변동성 축소 구간”이라고 짚었다.
하반기 매출액은 1545억원(+16.8%), 영업이익은 443억원(+17.8%)을 제시했다. 그는 “배터리 보관창고 화재와 환율 변동성으로 하반기 수익성 우려가 점증하나 화재에 따른 생산일정 차질이 없고, 환율 역시 현 수준에서 실적에 미치는 악영향은 크지 않은 것으로 판단한다”고 분석했다.
그러면서 “현 주가는 2027~28년 추정 실적 기준 PER 15배 내외로 신규 사업 프리미엄이 소멸된 가격”이라며 “라이징스타 제품의 매출 기여가 확인되는 시점으로 성장에 대한 신뢰는 다시 높아지고 사려졌던 프리미엄도 복원될 전망”이라고 덧붙였다.












 랭킹뉴스