



'160만원→260만원' 삼성전기 목표가 62%↑…"지금이 매수 기회"

이 기사 AI가 핵심만 딱!
애니메이션 이미지
DS투자증권 보고서
  • 등록 2026-10-07 오전 7:55:02

    수정 2026-10-08 오전 6:26:08

  • 가 가
[이데일리 김경은 기자] DS투자증권은 7일 삼성전기(009150)에 대해 3분기 시장 기대치를 웃도는 실적을 거둘 것이라며 목표주가를 기존 160만원에서 260만원으로 62.5% 상향했다. 투자의견은 ‘매수’를 유지했다. 전날 종가 167만5000원과 비교하면 상승여력은 55.2%다.

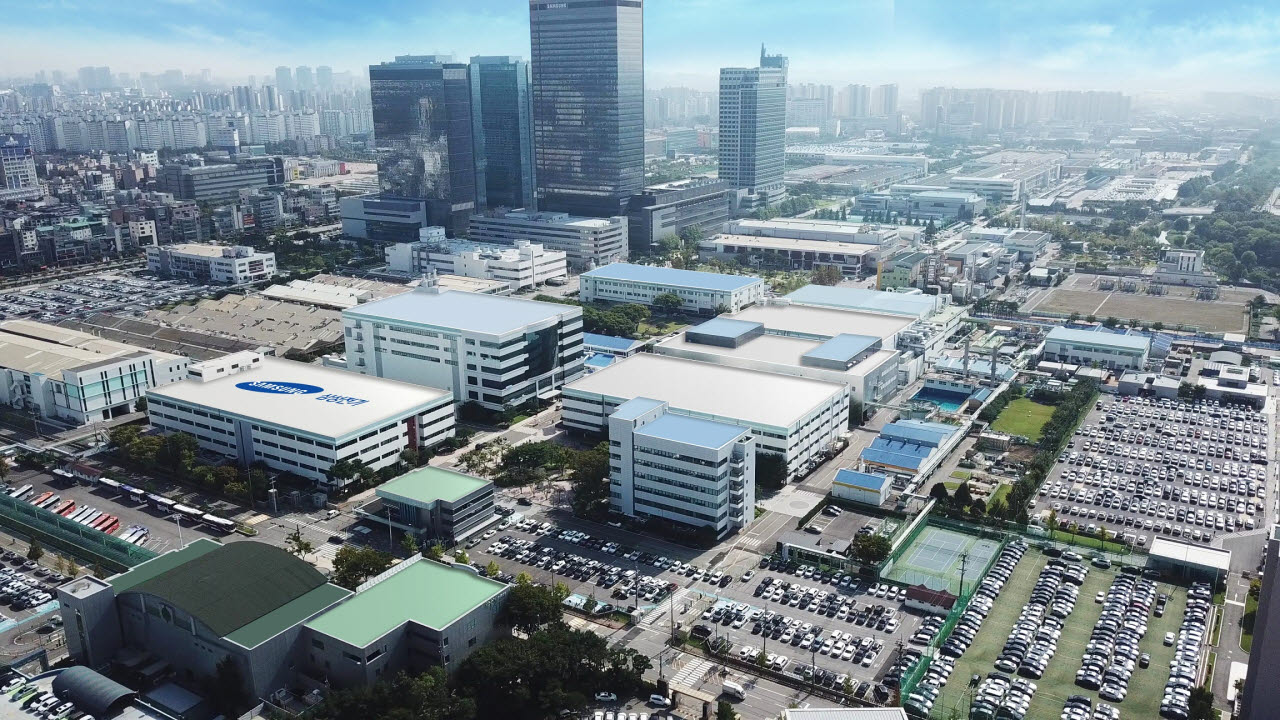
삼성전기 수원사업장 전경. (사진=삼성전기)
조대형 DS투자증권 연구원은 이날 보고서에서 “비우호적인 환율 환경에서도 최근 높아진 컨센서스를 상회하는 실적이 예상된다”며 “매 분기 추정치 상향이 기대되는 만큼 매수로 대응해야 하는 시점”이라고 밝혔다.

삼성전기의 3분기 매출액은 전년 동기 대비 34.1% 증가한 3조8728억원, 영업이익은 150.3% 급증한 6516억원으로 전망했다. 영업이익은 시장 컨센서스인 6214억원을 4.9% 웃도는 수준이다. 전 분기와 비교하면 매출액은 12.0%, 영업이익은 48.0% 증가할 것으로 예상했다.

실적 개선을 이끄는 건 적층세라믹콘덴서(MLCC)를 담당하는 컴포넌트와 반도체 기판을 담당하는 패키지솔루션 사업이다. 고부가 제품 비중 확대에 따른 제품 믹스 개선과 가격 인상 효과가 원·달러 환율 하락에 따른 부담을 상쇄할 것으로 분석했다.

특히 3분기 컴포넌트 부문 매출액은 2조35억원으로 전년 동기 대비 45.1% 증가하고 영업이익은 4167억원으로 예상했다. 영업이익률은 20.8%로 전년 동기 13.1%에서 7.7%포인트 높아질 전망이다. 패키지 부문 매출액도 9287억원으로 56.6% 증가하고 영업이익률은 21.8%까지 상승할 것으로 내다봤다.

MLCC는 고부가 제품 비중 확대에 따른 생산능력 잠식으로 공급이 빠듯해지고 있다는 분석이다. 고객사들의 선제적인 물량 확보 움직임도 이어지고 있다. 삼성전기는 최근 2856억원 규모의 계약을 추가하면서 현재까지 약 2조4000억원 규모의 MLCC 장기공급계약을 확보한 것으로 파악됐다. 하반기에는 직납 거래선을 대상으로 한 순차적인 가격 인상도 예상했다.

FC-BGA(플립칩 볼그리드어레이) 기판 역시 공급자 우위 시장에 진입하고 있다고 평가했다. 실제 투자 규모가 9조원을 웃돌 것으로 추정되는 대규모 FC-BGA 라인 투자 가운데 약 80%가 고객사 지원금 형태로 파악되고 있어서다. 고성능 중앙처리장치(CPU) 등 대면적 제품 비중이 늘면서 생산능력 잠식 효과도 커질 것으로 예상했다.

DS투자증권은 삼성전기의 올해와 내년 영업이익 전망치를 각각 2조1062억원, 3조8362억원으로 기존보다 6.7%, 23.7% 상향했다. 올해 영업이익은 전년 대비 130.6%, 내년에는 다시 82.1% 증가할 것으로 전망했다.

조 연구원은 “병목이 가장 심한 MLCC와 FC-BGA 양축에서 견고한 입지를 구축한 기업에 프리미엄은 타당하다”며 “펀더멘털은 더욱 견고해졌다”고 말했다.

이 기사 AI가 핵심만 딱!
애니메이션 이미지

이데일리
추천 뉴스by Taboola

당신을 위한
맞춤 뉴스by Dable

소셜 댓글

많이 본 뉴스

바이오 투자 길라잡이 팜이데일리

왼쪽 오른쪽

MICE 최신정보를 한눈에 TheBeLT

왼쪽 오른쪽

재미에 지식을 더하다 영상+

왼쪽 오른쪽

두근두근 핫포토

  • 송일국 '故 최불암 운구'
  • '잘생김 + 귀여움'
  • 부국제 여신
  • 피지컬 AI
왼쪽 오른쪽
  • 04517 서울시 중구 통일로 92 케이지타워 18F, 19F 이데일리
  • 대표전화 02-3772-0114
  • 이메일 webmaster@edaily.co.kr
  • 사업자번호 107-81-75795
  • 등록번호 서울 아 00090
  • 등록일자 2005.10.25
  • 회장 곽재선
  • 발행·편집인 이익원
  • 청소년보호책임자 임경진