[이데일리 박순엽 기자] 신한투자증권은 6일 에코프로비엠(247540)에 대해 우려의 정점을 통과했다며 흑자 기조가 이어지리라고 평가했다. 투자 의견은 ‘매수’, 목표가는 14만원으로 17% ‘상향’했다. 전 거래일 종가는 12만 4500원이다.
이진명 신한투자증권 연구원은 “상반기 고객사 재고 축적에 따른 탄탄한 판매량에도 하반기 불확실성은 지속될 것”이라면서도 “주요 고객사(SK온) 신규 설비 가동, 국내(국책사업)·해외(美 중심) ESS 수요 고성장, PT(파워툴) 재고 축적 등으로 상반기 대비 증익 가능할 전망”이라고 말했다.
 | | (표=신한투자증권) |
|
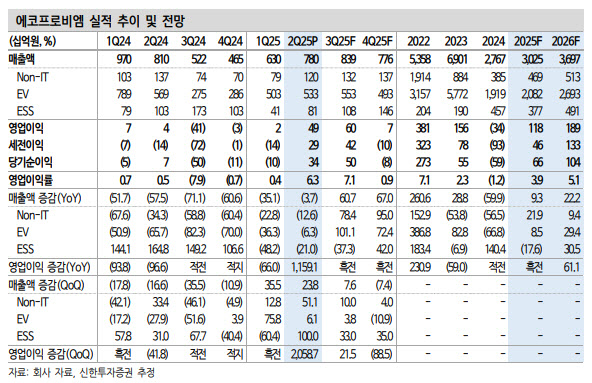
에코프로비엠의 올 2분기 매출액은 전 분기 대비 24% 증가한 7797억원, 영업이익은 490억원으로 컨센서스(영업이익 123억원)를 웃돌았다. 인도네시아 니켈 제련소 투자 관련 이익(405억)이 매출과 영업이익에 각각 반영된 영향이 컸다.
EV향 매출액은 주요 고객사(SK온 등) 재고축적, 신차효과 등으로 판매량이 증가하며 전 분기 대비 6% 증가한 5332억원을 기록했다. ESS향은 데이터센터 중심 수요 확대로 100% 증가했다. PT향은 전동공구 교체 수요로 51% 증가했다.
영업이익은 가동률 상승에 따른 고정비 감소, 재고 환입(227억원), 일회성 이익으로 큰 폭의 개선세를 나타냈다. 일회성 제외한 실질 영업이익률은 -1.8%를 기록했다.
올 3분기 영업이익은 전 분기 대비 22% 늘어난 595억원(영업이익률 7.1%)을 예상했다. 인도네시아 투자 관련 이익 추가 반영(405억원)과 판매량 증가 등으로 흑자 기조갸 지속하리라는 전망이다.
이 연구원은 “올해 일회성 손익을 제외한 실질 영업이익은 매 분기 개선되며 회복 방향성이 유효하다”며 “중국 공급 개혁 기대감에 따른 탄산 리튬 반등과 양극재 수출 회복까지 고려할 시 방향성은 아래보다 위를 나타낼 것”이라고 강조했다. 목표주가는 업황 회복 기대감에 따른 Peer(동종업체) 멀티플 변경을 반영해 상향했다.