
하지만 현장에서는 볼멘 소리가 여전하다. 금융당국은 나름의 조치라고 하지만, 곁가지 훑기에 그친다는 지적이다. 금융사들은 유망한 기업에 대출을 하는 생산적금융도, 중·저신용자 대출을 확대하는 포용금융도 관건은 모두 ‘리스크’라고 입을 모은다.
|
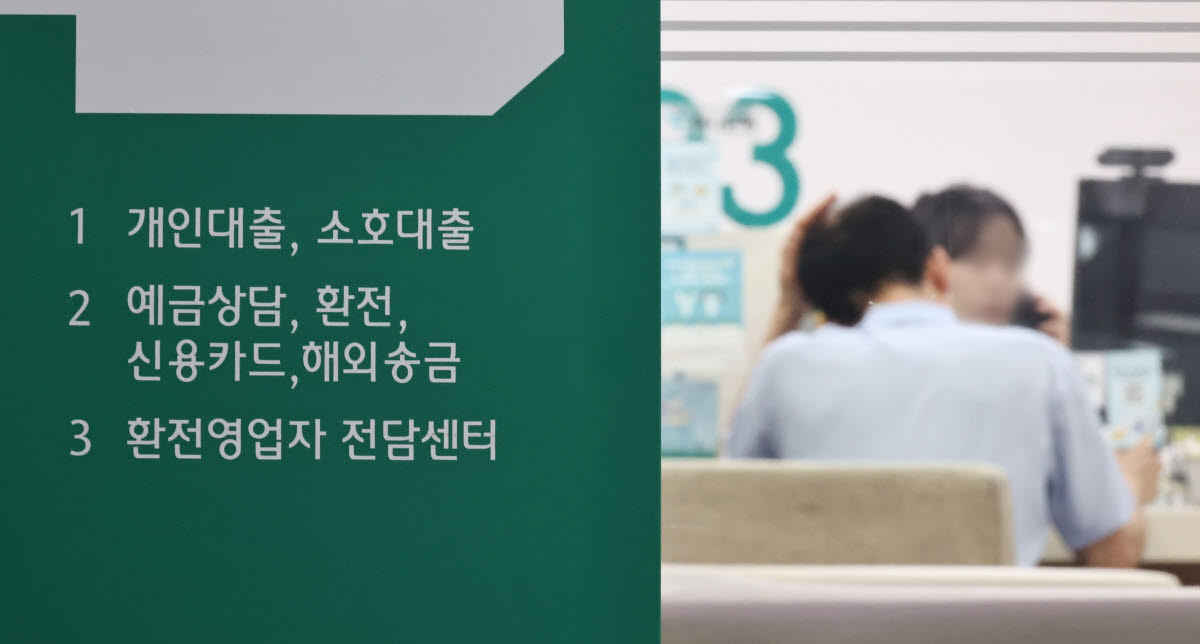
이에 금융당국은 중·저신용자 대출 시 가계대출 실적을 시중은행은 50%, 상호금융은 전액 제외하기로 했다. 가령 중·저신용자에 1000만원을 대출하면 시중은행은 500만원만 반영하면 되고, 상호금융은 전액 집계하지 않아도 된다.
게다가 금리 인상기라는 변수도 겹쳤다. 은행들은 중·저신용자를 대상으로 6.9~7%대 금리상한제를 운영 중인데, 실제 적용금리가 이를 넘어서면 그 차이는 고스란히 은행 손실이 된다. 마찬가지로 금리를 마냥 올리지 못하는 상호금융은 ‘전액 실적 제외’라는 조건에 부담이 더 크다.
한 시중은행 관계자는 “리스크 핑계로 중·저신용자 대출을 줄이겠다는 것은 아니지만, 리스크 관리가 최우선이기 때문에 이를 고려한 정책이 나와야 시장에 안착할 수 있다”고 말했다. 전문가들도 “은행의 공적 역할만 강조해서는 안 된다”고 말한다.
때문에 이번 조치를 두고 시장에서는 정부의 유인책 설계가 아직 부족하다는 평가도 나온다. 총량 규제는 당국이, 리스크 관리는 금융사가 떠안는 구조에서는 유인책 하나로 온전히 풀리지 않는 문제라는 지적이다. 대출을 늘리라는 신호와 손실은 알아서 감당하라는 결과는 정책과 현장의 온도차만 벌리고 있다. 중·저신용자 대출 확대 논의는 결국 정부가 다시 답을 찾아야 한다는 이야기로 이어진다. 유인책과 리스크 분담 사이, 최종 책임은 누가 지는가다.


![[포토]판밍밍, 매혹적인 레드 드레스](https://image.edaily.co.kr/images/Photo/files/NP/S/2026/10/PS26100601692t.jpg)
![[포토]국정감사, '답변하는 최승호 위원장'](https://image.edaily.co.kr/images/Photo/files/NP/S/2026/10/PS26100601283t.jpg)
![[포토]김민아 아나운서,대회 진행 설명합니다](https://image.edaily.co.kr/images/Photo/files/NP/S/2026/10/PS26100601654t.jpg)
![[포토]유해란,메이저 대회 우승 기념 셀카](https://image.edaily.co.kr/images/Photo/files/NP/S/2026/10/PS26100400383t.jpg)
![[포토] 왕정훈, 유럽에서 3승 마침내 KPGA 정상](https://image.edaily.co.kr/images/Photo/files/NP/S/2026/10/PS26100400333t.jpg)
![[포토] 송민혁, 호쾌한 샷으로 두번째 트로피를 노린다](https://image.edaily.co.kr/images/Photo/files/NP/S/2026/10/PS26100300495t.jpg)
![[포토] 이동민, 날카로운 칩핑](https://image.edaily.co.kr/images/Photo/files/NP/S/2026/10/PS26100200987t.jpg)
![[포토] '이데일리 STO 써밋’ 주제발표하는 캔톤파운데이션 대표](https://image.edaily.co.kr/images/Photo/files/NP/S/2026/10/PS26100200757t.jpg)
![[포토] 최경주, 빛나는 샷을 날린다](https://image.edaily.co.kr/images/Photo/files/NP/S/2026/10/PS26100101335t.jpg)
![[포토]중대범죄수사청, '출입 통제'](https://image.edaily.co.kr/images/Photo/files/NP/S/2026/10/PS26100100931t.jpg)