[이데일리 김경은 기자] SK증권은 7일 한국금융지주(071050)에 대해 올해 2분기 시장 예상치를 크게 웃도는 실적을 기록했다며 투자의견 ‘매수’와 목표주가 41만원을 유지했다. 업종 내 최선호주(Top Pick) 의견도 이어갔다.
장영임 SK증권 연구원은 이날 보고서에서 “2026년 예상 자기자본이익률(ROE)은 23.9%에 달하고, 최근 주가 조정으로 예상 배당수익률은 6.9% 수준인 반면 주가순자산비율(P/B)은 0.8배에 불과해 저평가 매력이 크다”며 이같이 밝혔다.
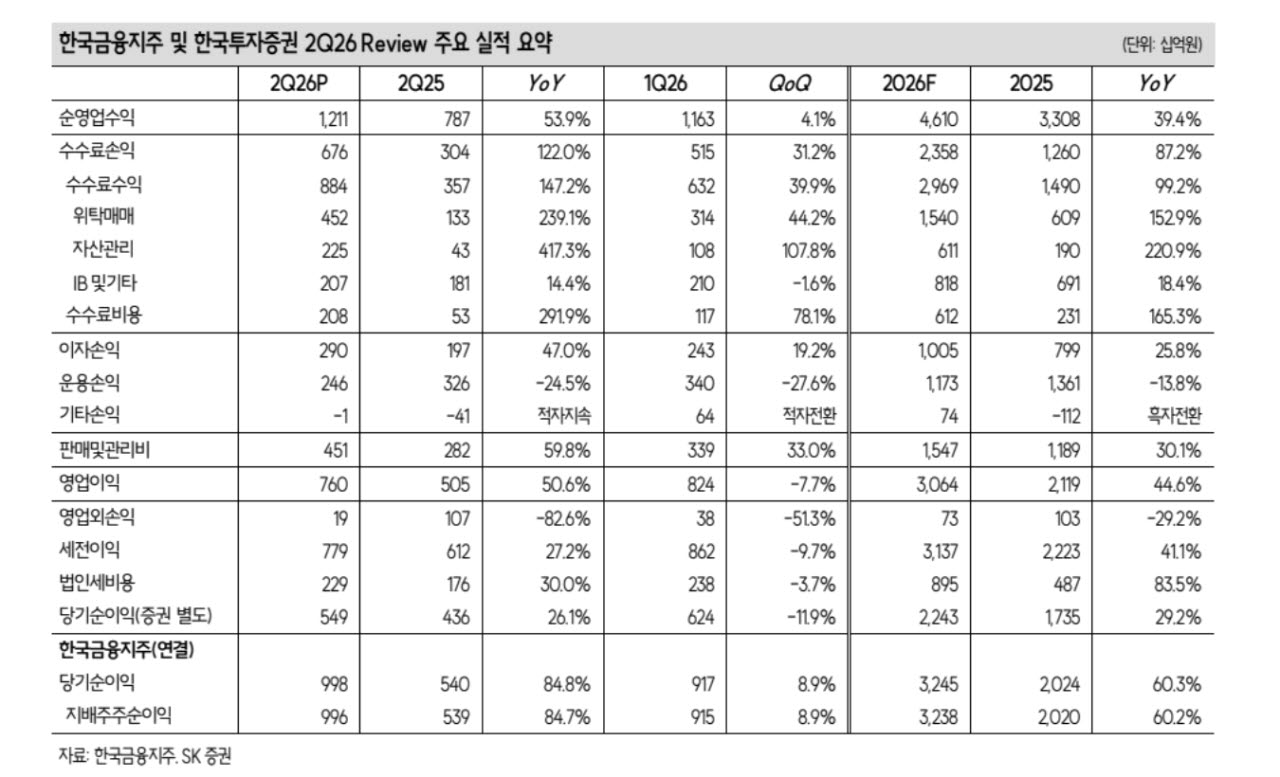
한국금융지주의 2분기 지배주주순이익은 9959억원으로 전년 동기 대비 84.7%, 전 분기 대비 8.9% 증가하며 컨센서스를 19% 웃돌았다. 업황 호조 속에 전 사업부문이 고르게 성장했고 자산관리(WM)와 연결 자회사의 이익 기여가 컸다는 분석이다.
브로커리지 부문은 거래대금 증가와 직접시장접속(DMA) 중심의 상장지수펀드(ETF) 점유율 확대에 힘입어 수수료 수익이 전 분기보다 44.2% 늘어나며 시장 성장률을 웃돌았다.
WM 부문에서는 목표전환형 펀드와 랩어카운트 판매가 확대되면서 자산관리 수수료 수익이 전 분기 대비 107.8% 증가했다. 목표전환형 펀드의 회전율 상승으로 관련 수수료 수익은 과거 분기 400억~500억원 수준에서 2000억원대로 크게 늘었다.
운용 부문은 계절적 요인으로 별도 운용손익이 전 분기보다 27.6% 감소했지만, 금리 상승에 따른 채권 부문 부진과 약 140억원의 환차손에도 발행어음과 주가연계증권(ELS) 등 파생상품 운용손익이 이를 일부 상쇄한 것으로 평가됐다.
연결 자회사도 증시 호조에 따른 유가증권 평가이익 증가로 실적 개선에 기여했다. 밸류자산운용은 고유재산 운용 성과에 힘입어 1549억원의 순이익을 기록했으며 저축은행과 캐피탈 역시 평가이익 증가로 양호한 실적을 냈다.
장 연구원은 2분기 호실적을 반영해 올해 순이익 전망치를 기존보다 6.1% 상향한 3조2000억원으로 제시했다.








 랭킹뉴스