
|
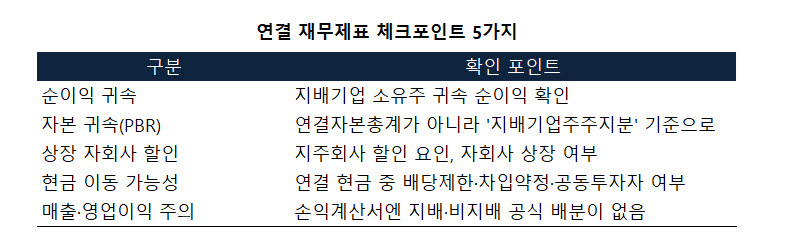
첫 번째로 볼 지표는 지배기업 소유주 귀속 순이익이다. 이는 최종 이익 중 모회사 주주에게 귀속되는 부분을 보여준다. 연결순이익이 늘었더라도 지배주주 귀속 순이익이 따라오지 않는다면, 비지배주주 몫이 커졌거나 영업외 비용·세금 등 다른 변수가 작용했는지 확인해야한다.
두 번째는 자본의 귀속 범위다. 주가순자산비율(PBR)을 볼 때 연결 자본총계 전체를 사용하면 비지배주주 지분까지 포함하게 된다. 모회사 주식의 장부가치를 평가할 때는 지배기업주주지분을 기준으로 봐야 한다. 자본총계가 커 보이더라도 실제 모회사 주주 몫이 작다면 저PBR만으로 저평가라고 판단하기 어렵다. 이에 평가배수의 범위를 맞추는 것이 중요하다. 주가수익비율(PER)은 연결순이익이 아니라 지배기업 소유주 귀속 순이익으로, PBR은 자본총계가 아니라 지배기업주주지분으로 계산해야 한다.
네 번째는 현금의 실제 이동 가능성이다. 연결재무상태표의 현금및현금성자산은 그룹 전체 현금을 합친 수치다. 자회사에 공동투자자가 있거나 배당 제한, 차입약정, 금융업 규제 등이 적용되면 모회사가 그 현금을 자유롭게 가져다 쓸 수 없다. 연결 기준 현금이 많다는 것과 모회사의 배당·자사주 매입 여력이 크다는 것은 다른 이야기다. 자회사 배당 이력과 투자계획, 차입금 만기 등을 함께 확인해야 한다.
마지막으로 매출과 영업이익은 특히 신중히 봐야 한다. 순이익·자본과 달리 손익계산서에 지배주주와 비지배주주 몫으로 공식 배분돼 표시되지 않는다. 자회사 지분율을 단순 적용해 ‘모회사 주주 몫 영업이익’을 계산할 수는 있지만, 이는 참고용 추정치일 뿐 공식 실적은 아니다.
|


![[포토]문, 희상 전 국회의장2026 동아시아미래포럼 환영사](https://image.edaily.co.kr/images/Photo/files/NP/S/2026/09/PS26091501214t.jpg)
![[포토]E마케팅 인사이트 서밋 2026, '발표하는 강인호 네이버 Future AI 센터장'](https://image.edaily.co.kr/images/Photo/files/NP/S/2026/09/PS26091501139t.jpg)
![[포토]질의에 답하는 이형일 부총리 겸 재정경제부 장관 후보자](https://image.edaily.co.kr/images/Photo/files/NP/S/2026/09/PS26091500720t.jpg)
![[포토]물 마시는 이소영 중소벤처기업부 장관 후보자](https://image.edaily.co.kr/images/Photo/files/NP/S/2026/09/PS26091500706t.jpg)
![[포토]눈물 닦는 김승원 법무부 장관 후보자](https://image.edaily.co.kr/images/Photo/files/NP/S/2026/09/PS26091500680t.jpg)
![[포토] 시내버스 파업 D-1](https://image.edaily.co.kr/images/Photo/files/NP/S/2026/09/PS26091500623t.jpg)
![[골프IN화보] 문정민, KB금융 챔피언십 최종 라운드 경기 장면](https://image.edaily.co.kr/images/Photo/files/NP/S/2026/09/PS26091400931t.jpg)
![[포토]인사청문회, '악수하는 김도읍-김성수'](https://image.edaily.co.kr/images/Photo/files/NP/S/2026/09/PS26091400419t.jpg)