[마켓in]저축銀 연말 예금만기 집중..또 生死 가른다

이 기사 AI가 핵심만 딱!
애니메이션 이미지
정기예금 40% 연말연초 만기도래
이탈 예금자 못잡으면 문닫을 각오
  • 등록 2011-09-30 오전 10:40:00

    수정 2011-09-30 오전 10:40:00

  • 가 가
마켓in | 이 기사는 09월 28일 08시 20분 프리미엄 Market & Company 정보서비스 `마켓in`에 출고된 기사입니다.
[이데일리 박보희 기자] 저축은행권의 정기예금 만기가 올해 말과 내년 초 집중되는 것으로 나타났다. 예금 재유치 성공여부에 따라 저축은행권의 생사가 또 한차례 갈릴 것으로 우려됐다.

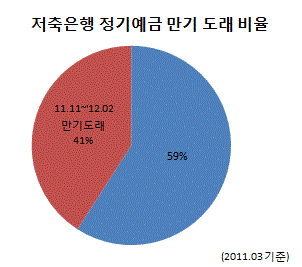
▲ 자료:나이스신용평가
27일 나이스신용평가에 따르면 평가대상 저축은행의 총 수신고 22조원 가운데 9조원 가량의 정기예금이 오는 11월부터 내년 2월 사이 만기도래하는 것으로 나타났다. 총 수신고의 40%가 앞으로 5개월내 만기가 돌아오는 셈이다.

김영섭 연구원은 `저축은행 문제 끝인가 시작인가` 보고서를 통해 "이제 저축은행 생사를 나누는 잣대는 유동성, 즉 수신고가 될 것"이라고 말했다. 이미 저축은행권에선 지난 10년간 경험하지 못한 수신고 감소가 현실로 나타나고 있다. 저축은행 영업정지 사태로 올들어 7월까지 저축은행권의 수신고는 7.5% 감소했다.

김 연구원은 "저축은행은 일반적으로 정기예금의 만기가 연말에 집중된다"며 "고객 불안감이 가시지 않는다면 일부 저축은행은 연말연초 대규모 예금 이탈을 경험할지 모른다"고 경고했다.

그간 저축은행들은 연말연초 만기도래하는 정기예금 고객을 붙잡기 위해 고금리 특판예금을 내놓곤 했다. 그러나 지금처럼 영업환경이 나빠진 상황에선 높은 예금이자를 부담하기 힘들어졌다. 비싸게 예치한 돈을 더 비싸게 빌려줄 곳이 있어야 하는데 부동산 프로젝트파이낸싱(PF)시장이 얼어붙은 상황에서 마땅한 대출처를 찾기 어렵기 때문이다.

특히 담보로 설정한 부동산을 다시 매입하는 등 부실채권을 정리하는 과정에서 자기자본대비 유형자산 비율은 지난 2007년 말 52.7%에서 작년말 77.9%까지 올라 있는 상황. 고정이하채권 규모도 2007년 말 이후 3년만에 3조원 가까이 증가해 고정이하채권비율은 10.8%에 달한다. 김 연구원은 "과거처럼 고금리 특판예금으로 문제를 풀수 있는 상황이 아니다"며 "고금리로 고객을 모으는 저축은행은 부실은행으로 낙인찍힐 수 있다"고 말했다.

투자자들의 인식 악화로 후순위채를 발행해 자금을 조달하기도 힘들어졌다. 결국 고객의 만기예금 인출 요구에 저축은행이 대응할 수 있는 카드는 우량자산을 팔거나 부실자산을 할인매각하는 정도. 우량자산을 팔면 자산건전성은 더 떨어지고, 부실자산을 할인매각하면 손실이 발생해 자본금은 더 줄어든다. 신뢰가 추락한 저축은행을 중심으로 `고객이탈(수신고 감소)→자산건전성·BIS자기자본비율 악화→또 다시 고객이탈`이라는 악순환이 되풀이 될 수 밖에 없다.

나이스신용평가의 평가 대상인 저축은행은 솔로몬저축은행그룹, 한국저축은행그룹, 토마토저축은행그룹, 동부저축은행, 한국투자저축은행 등이다.

이 기사 AI가 핵심만 딱!
애니메이션 이미지

이데일리
추천 뉴스by Taboola

당신을 위한
맞춤 뉴스by Dable

소셜 댓글

많이 본 뉴스

바이오 투자 길라잡이 팜이데일리

왼쪽 오른쪽

MICE 최신정보를 한눈에 TheBeLT

왼쪽 오른쪽

재미에 지식을 더하다 영상+

왼쪽 오른쪽
  • 04517 서울시 중구 통일로 92 케이지타워 18F, 19F 이데일리
  • 대표전화 02-3772-0114
  • 이메일 webmaster@edaily.co.kr
  • 사업자번호 107-81-75795
  • 등록번호 서울 아 00090
  • 등록일자 2005.10.25
  • 회장 곽재선
  • 발행·편집인 이익원
  • 청소년보호책임자 임경진