| 마켓in | 이 기사는 09월 02일 15시 24분 프리미엄 Market & Company 정보서비스 `마켓in`에 출고된 기사입니다. |
[이데일리 김유정 기자] 가계대출의 가파른 팽창보다 갑작스런 축소가 금융권의 자산건전성에 더 심각한 타격을 주는 것으로 나타났다. 금융당국의 과도한 가계대출 옥죄기가 자칫 금융권의 부실만 심화시킬 수 있다는 우려를 뒷받침하는 분석 결과다.
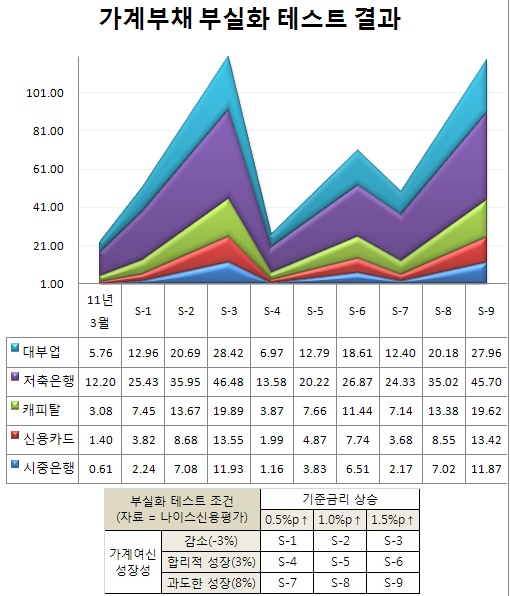
2일 나이스신용평가의 가계대출 부실화 시나리오 테스트 결과, 기준금리 인상폭이 동일하다고 가정할 경우 가계대출이 8% 이상 급팽창할 때보다 감소할 때(-3%) 연체율이 더 큰 폭으로 올랐다.
최기중 나이스평가 팀장은 "펀더멘털이 뒷받침되지 않는 환경에서 가계부채가 증가하는 것도 바람직하지 않지만 과도한 규제가 더 심각한 결과를 초래할 수 있다는 뜻"이라고 설명했다. 그는 "과도한 대출 증가를 경계하는 동시에 디레버리징 가능성도 차단할 필요가 있다"고 말했다.
이 같은 결과는 일반은행 뿐만 아니라 나머지 금융권역에서도 동일하게 나타났다. 기준금리가 현 상황(3.25%)에서 0.5%포인트, 1%포인트, 1.5%포인트 오를 때 저축은행과 카드·캐피탈, 대부업체 등도 일제히 가계여신 감소 상황에서 연체율이 더 높은 것으로 분석됐다.
한 은행 리스크관리 담당자는 "디레버리징 현상이 나타나면 은행의 자산이 줄어드는 만큼 대출자들은 원금을 상환해야 한다"며 "상당수의 채무자들은 대출을 받아 채무를 상환하거나 만기 연장을 하는 경우가 많아 이는 연체로 직결된다"고 설명했다. 그는 "원금상환에 대한 충격은 상당할 것"이라고 전망했다.
현재 금융감독당국의 대출규제가 강화되면서 은행은 당국의 지침에 따라 월별 가계대출 증가율을 0.6% 이하로 관리해야 한다. 고정금리대출 비중을 2016년까지 30%로 끌어올리기 위해선 신규 대출을 이 방식으로 유도해야 하지만 최악의 경우 전체 대출 규모를 줄여 이 기준에 끼워 맞춰야 할 가능성도 배제할 수 없는 상황이다.
은행 관계자는 "당국의 지도에 따라 고정금리대출 비중을 늘리고 있지만 얼마나 더 늘릴 수 있을지는 고민"이라며 "지속해서 고정금리대출 상품을 만들어내야 하는 것도 문제"라고 말했다.









 랭킹뉴스