











 랭킹뉴스


| 이데일리신문 | 이 기사는 이데일리신문 2012년 04월 26일자 25면에 게재됐습니다. |
|
지난 2008년부터 연금저축에 가입하고 있는 B씨. 그런데 같은 연금저축이라도 금융사마다 큰 차이가 있다는 얘기를 들었다. 듣고보니 다른 금융사의 상품이 내게 더 적합해 보인다. 그런데 지금 해지하면 22%의 기타소득세를 내야할 뿐만 아니라 지금까지 3년 넘게 납입한 누계액에 2.2% 해지가산세까지 부담해야 한다. B씨는 정말 억울한 심정이다.
일반인들이 말하는 개인연금은 크게 2가지로 나눠볼 수 있다. 불입할 때 소득공제 혜택을 받을 수 있는 연금저축(세제적격)과 소득공제 혜택은 없지만 10년 이상 유지하면 이자소득세 비과세 혜택을 받는 연금보험(세제비적격)이 있다. 이 가운데 근로자들이 먼저 관심을 갖는 것은 소득공제가 가능한 연금저축이다.
최근 은퇴준비에 대한 관심이 높아지는 데 힘입어 연금저축이 빠르게 성장하고 있다. 금융감독원에 따르면 2011년 말 현재 연금저축은 68조2000억원 규모를 기록했다. 이는 전년도에 비해 8조6000억원이나 늘어난 수치다. 2010년에도 7조7000억원이 증가하는 등 2008년 이후 증가 규모도 매년 늘어나는 추세여서 앞으로 연금저축의 지속적인 성장이 기대된다.
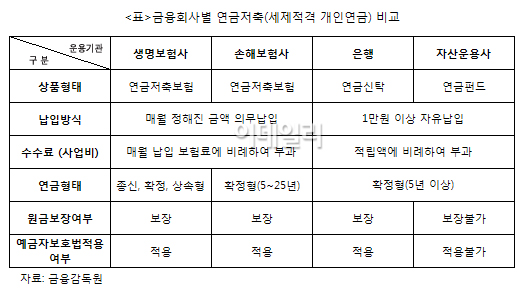
예컨대 생명보험사 연금저축보험의 경우 종신연금을 받거나 자녀에게 상속할 수 있다는 점이 다른 상품에는 없는 큰 특징이다. 안정적인 운용을 중시하며 인생 100세 시대를 대비하기 위해 평생 동안 얼마 만큼의 연금을 받고자 한다면 이러한 생명보험사 상품에 주목할 만하다.
은행 연금신탁의 특징은 주로 국공채와 같이 안정적인 자산에 집중해 운용되며 보험처럼 매월 일정 금액을 정기적으로 납입해야 할 필요 없이 자유로운 납입이 가능하다는 점이다. 주로 소득공제에 초점을 두고 안정적인 운용을 우선한다면 은행의 연금신탁을 고려할 수 있다.
|
예컨대 종전 은행의 연금신탁에서 다른 연금저축보험 또는 연금펀드로 옮기고자 할 경우 먼저 새 금융기관에서 가입할 연금저축 펀드를 선택하고 계좌를 개설한다. 그리고 종전 은행에 방문해 연금저축 계약이전신청서를 제출해 이전신청을 마무리한다. 1~2일후 새로운 기관에서 이전 여부를 확인하면 된다.
마지막으로 충분한 은퇴자산을 마련하기 위해서 앞에서 소개한 연금저축 이외에 세제비적격 연금보험도 병행할 수 있다. 세제비적격 연금보험은 연금저축처럼 소득공제 혜택은 없지만 10년 이상 유지하면 이자소득세가 비과세되는 혜택을 고려할만 하다. 세제비적격 개인연금에도 일정 금리로 운용되는 금리형 연금보험, 다양한 방식으로 운용할 수 있는 변액연금, 일시금 불입 즉시 연금으로 받을 수 있는 즉시연금 등 가입자의 니즈(Needs)에 따른 다양한 상품이 마련돼 있다. 미래에셋퇴직연금연구소 연금연구팀 hyeryung.kim@miraeasset.com 정리= 문영재 기자 jtopia@edaily.co.kr


















