











 랭킹뉴스


| 마켓in | 이 기사는 09월 01일 16시 00분 프리미엄 Market & Company 정보서비스 `마켓in`에 출고된 기사입니다. |
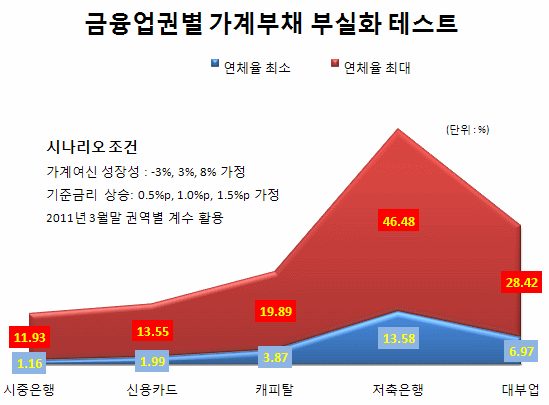
NICE신용평가는 1일 `가계부채 문제와 금융업권별 리스크` 분석 자료를 통해 지난 3월말 현재 12.2%에 달하는 저축은행의 가계대출 연체율은 9가지 시나리오에 따라 최저 13.5%, 최고 46.48%까지 높아질 수 있다고 밝혔다.
저축은행이 가계에 빌려준 대출 가운데 절반가량이 제 때 원리금 상환이 이뤄지지 않을 수 있다는 얘기다. 이 같은 결과는 일반은행은 물론이고 카드·캐피탈, 대부회사보다도 크게 취약한 수준이다.
특히 저축은행업권은 향후 여신규모가 적정(3% 성장)하게 늘어나고, 기준금리가 1%포인트 수준으로 오르는 등 중립적 상황에서도 가계 연체율은 현재 12.2%에서 20.22%까지 높아질 것으로 전망됐다.
|
최중기 NICE신용평가정보 팀장은 "저축은행의 경우 프로젝트파이낸싱(PF) 대출 등 기업여신 부문 건전성이 이미 떨어져있는 상황에서 가계여신까지 연체의 늪에 빠지면 유동성 압박이 생길 것"이라고 우려했다.
최 팀장은 "저축은행은 고객의 예금 말고는 자금조달도 어려워 유동성 위험은 더 커진다"면서 "고객중 여러군데서 빚을 낸 다중채무자도 많아 잠재부실여신이 늘어날 가능성도 우려된다"고 지적했다. 저축은행들로선 여신규모 성장이 3%, 기준금리가 0.5%이상 오르지 않는 상황이 유지돼야 적절한 대응이 가능할 것이라고 내다봤다.
반면 시중은행들은 비교적 가계부채 부실에 대한 대응력을 갖고있는 것으로 평가됐다. 3월말 기준 0.61%인 은행권의 가계연체율은 시나리오별로 최소 1.16%에서 최대 11.93%까지 높아지는 것으로 나왔다.
최 팀장은 "예상 밖으로 기준금리가 1.5%포인트 이상 과도하게 오르지만 않는다면 시중은행들은 가계부채 부실에 대응할 수 있다"면서도 "가계부채 문제가 현실화될 경우 자산부문 연체 증가 뿐 아니라 저축률 감소로 시중은행의 기본적인 자금조달원인 예수금 자체의 변동성이 높아질 가능성은 배제하기 어렵다"고 덧붙였다.


















