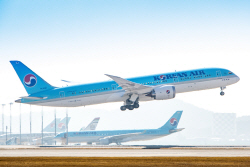
[이데일리 이명철 기자] 조양호 한진그룹 회장의 둘째 딸인 조현민 대한항공 전무가 갑질 논란에 휩싸이면서 한진그룹 계열사 기업가치도 할인이 필요하다는 지적이 제기됐다. ‘땅콩 회항’ 사건을 일으킨 조현아 전 대한항공 부사장에 이어 연이은 오너 이슈가 브랜드 신뢰에 영향을 미칠 수 있다는 이유에서다.
엄경아 신영증권 연구원은 16일
한진칼(180640)에 대해 “대형항공사(
대한항공(003490))와 저가항공사(
진에어(272450))의 가치가 모두 녹아든 유일한 지주회사”라며 “거버넌스 리스크 노출에 따른 브랜드 가치 훼손이 더 이상 없어야 한다”고 판단했다.
실적 자체는 호조를 이어갈 전망이다. 올해 매출액은 1조432억원, 영업이익 1002억원으로 처음으로 각각 1조원, 1000억원을 웃돌 것으로 추정했다. 다만 그는 “목표주가는 거버넌스 리스크 노출을 감안해 최종 할인율 10% 추가 적용, 3만원을 유지한다”고 밝혔다.
조 전무가 경영에 참여하고 있는 진에어 역시 실적 상향 조정에도 불구하고 기업 이미지 훼손은 불가피한 상황이다.
그는 “1분기 매출액은 2710억원, 영업이익 414억원으로 전년동기대비 각각 16.5%, 21.3% 증가할 것”이라면서도 “실적 추정 상향으로 기존 목표주가 산정 시와 동일한 배수(15배) 적용 시 목표주가를 상향해야 하지만 목표주가 3만9000원을 유지한다”고 전했다. 반복된 거버넌스 리스크 노출을 가치 산정에 반영할 필요가 있다는 판단에 20%의 할인율을 적용해서도. 그는 “취항지 경쟁력을 보유하고 있는 것은 사실이지만 브랜드에 대한 충성도가 낮은 젊은 소비자의 이용 비율이 높다는 점은 고려해야 한다”고 지적했다.
대한항공은 투자의견 매수, 목표주가 4만5000원을 유지했다. 그룹 내 저가항공사인 진에어보다 낮은 할인율을 적용했다. 엄 연구원은 “거버넌스 리스크를 드러내는 뉴스는 명확하게 부정적”이라면서도 “국내 경쟁사 중 독자노선을 다수 보유하고 브랜드 인지도 하락이 쉽지 않은 대형항공사이기 때문”이라고 설명했다.











 랭킹뉴스