[이데일리 박정수 기자] DB금융투자는 13일
엔씨소프트(036570)에 대해 하반기 ‘리니지M’과 ‘리니지2M’의 업데이트 효과가 기대된다며 목표주가를 97만원에서 120만원으로 23.7%(23만원) 상향 조정했다. 투자의견은 ‘매수’를 유지했다.
황현준 DB금융투자 연구원은 “엔씨소프트의 2분기 매출액은 6390억원으로 전년 동기 대비 56% 증가하고 영업이익은 2485억원으로 지난해 같은 때보다 92% 늘어날 것”이라며 “엔씨소프트의 2분기 실적은 컨센서스(매출액 6405억원, 영업이익 2499억원)에 부합할 것”이라고 예상했다.
다만 황 연구원은 “2분기 실적이 전년 동기 대비 크게 개선되지만 전 분기대비 매출은 리니지2M의 일매출(30억원, 전 분기 대비 21% 감소 가정) 감소 및 기존 PC·모바일 게임 매출의 자연적 둔화 등의 영향으로 13% 감소할 것으로 보인다”며 “외형 축소에도 불구하고 수익성은 전 분기 대비 개선세가 이어질 것으로 보이는데 이는 성과급 제거에 따른 인건비 감소, 프로모션 축소에 따른 마케팅비 감소에 기인한다”고 분석했다.
엔씨소프트의 2분기 실적은 주춤했지만 3분기에는 ‘리니지M·2M’ 업데이트 효과가 기대된다. 황 연구원은 “특히 리니지2M은 6월 말부터 순차적인 콘텐츠 업데이트중이고 8월에는 공성전을 선보일 예정이다”며 “관련 프로모션도 진행되면서 3분기 일매출(32억원, 전 분기 대비 6% 증가 가정) 반등이 예상되고 이는 엔씨소프트의 실적 호조를 견인할 것”이라고 예상했다.
그는 또 “4분기에는 ‘리니지2M’ 글로벌 확장 및 ‘블레이드앤소울2’ 출시가 예정돼 있어 하반기 엔씨소프트의 주가와 실적 측면에서 긍정적인 모멘텀이 이어질 것”이라며 “하반기에도 엔씨소프트에 대한 매수 전략이 계속 유효할 것”이라고 판단했다.
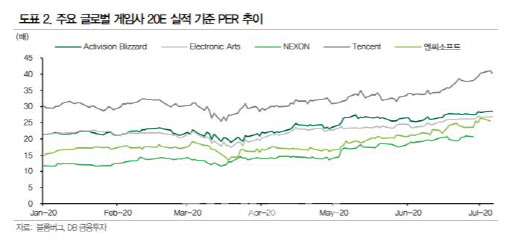
황 연구원은 “신종 코로나바이러스 감염증(코로나19) 영향으로 게임 업종 전반적으로 밸류에이션이 높아지고 있는 가운데 목표주가수익비율(Target PER)은 엔씨소프트 과거 5개년 평균인 26배 수준으로 무리가 없다”고 덧붙였다.











 랭킹뉴스