











 랭킹뉴스

호남석유화학과 한화케미칼 모두 외형확대와 신사업 개척을 통한 영토확장이라는 점은 비슷하지만 그룹의 성격과 재무상황을 비교할 때 인수자금 조달과 투자 방식에는 차이가 있을 것으로 예상된다.
<이 기사는 6일 오후 2시40분 실시간 금융경제 뉴스 터미널 `이데일리 마켓포인트`에 출고된 것입니다. 이데일리 마켓포인트를 이용하시면 이데일리의 고급기사를 미리 보실 수 있습니다.>
호남석유화학은 넉넉한 현금을 보유하고 있는 반면 그렇지 못한 한화케미칼의 경우 인수 자금의 외부 의존도가 확대될 가능성이 클 것으로 관측된다.
|
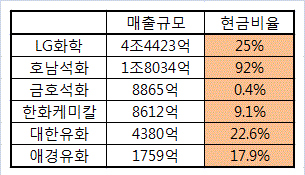
현금비율이란 당장 현금화 할 수 있는 자산으로 유동부채의 상환 가능성을 보여주는 지표로 유동비율과 당좌비율 등 기업의 유동성을 파악하는 가장 엄격한 기준 가운데 하나다.
롯데그룹 계열인 호남석유는 자체적으로 1조원이 넘는 자금을 보유하고 있는 만큼 타이탄 인수를 위한 차입비중(레버리지)은 제한적일 것으로 관측되고 있다. 호남석유측도 "타이탄 소요자금에 대해 내부 유보자금이 있어 현재까지 인수자금 계획에 대해 특별하게 진행시키고 있는 게 없다"고 했다.
M&A업계 관계자는 "그간 롯데그룹의 대한화재, 코스모투자자문, 마이비 인수 사례를 살펴보면 풍부한 보유 현금을 바탕으로 계열사간 공동투자를 통해 레버리지를 최소화하는 것이 특징이었다"고 설명했다.
반면 한화케미칼의 현금성 자산은 916억원에 불과하다. 유동부채 9984억원을 감안하면 현금비율은 9.1%로 10%에도 채 미치지 못한다. 이는 한화케미칼에 비해 규모가 작은(매출 기준) 애경유화(006840)(현금비율 18%)나 대한유화(006650)(22.6%)보다도 낮은 수준이다.
이처럼 자체 보유 현금이 부족한 상황에서 그룹 지원 없이 솔라펀을 품기로 한다면 한화케미칼의 외부 차입 비중은 커질 수 밖에 없다. 쌓아둔 `총알`이 넉넉치 않아 재무 부담이 커질 수 있다는 점에서 한화케미칼의 약점이 될 것으로 보인다.
▶ 관련기사 ◀
☞호남석유, 말련 `타이탄` 인수자금 조달착수



















