[이데일리 박순엽 기자] 유안타증권은 코오롱인더(120110)스트리에 대해 아라미드 수출 가격 상승 전환으로 실적 모멘텀을 되찾으리라고 전망했다. 투자의견은 ‘매수’, 목표가는 7만원 ‘유지’했다. 전 거래일 종가는 3만 3350원이다.
황규원 유안타증권 연구원은 “2025년 2분기를 변곡점으로, 실적 모멘텀을 되찾을 것”이라며 “주력 제품인 아라미드 섬유 글로벌 공급 부담 완화로, 글로벌 업황 사이클 회복이 시작됐기 때문”이라고 말했다.
 | | (표=유안타증권) |
|
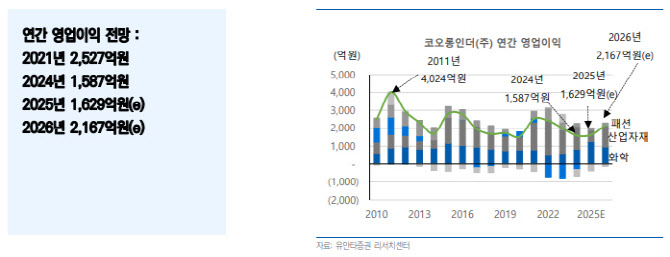
황 연구원은 코오롱인더스트리의 올해 예상 매출액 5조원, 영업이익 1629억원, 지배주주 순이익 862억원 등을 제시했다. 영업실적은 2021년 고점 2527억원에서 2024년 1587억원으로 3개년 감익 후 올해 바닥을 벗어나면서 2026년 2167억원으로 증가하리라고 내다봤다.
주력 성장 제품인 아라미드 섬유 턴어라운드가 가시권에 들어오면서다. 1톤당 수출 가격 흐름을 살펴보면, 2023년 2만 2600달러, 2025년 4월 1만 4400달러로 바닥을 확인한 뒤 5월 1만 5400달러로 상승 전환됐다.
중국·미국의 5G 통신망 확대로 글로벌 수요 증가율이 전년 마이너스에서 2025년 5%로 회복됐고, 설비 가동률 회복도 동시에 나타나고 있다. 2024년 하반기 50%에서 2025년 1분기 60%, 2분기 70~75%로 높아졌다. 한국제품 수출이 30% 이상 늘고 있다는 점을 고려하면 4분기 100% 가동할 수 있으리란 평가다.
또 코오롱스포츠 아웃도어 제품에서 중국이 또 다른 기회로 부각되고 있다고 강조했다. 2017년 중국 합작법인 Kolon Sport China Holdings㈜을 설립했다. 지분율은 중국 안타 그룹 50%(유통 담담), 코오롱㈜ 25%(브랜드 관리), 코오롱인더㈜ 25%(생산 공급) 등이다.
황 연구원은 “2024년 4분기부터 괄목할 성장이 나타나고 있다”며 “매출액은 2023년 2917억원, 2024년 5032억원에서 2025년 100% 성장한 1조원에 이를 전망으로, 2028년 3조원 목표도 가능해 보인다”고 말했다.











 랭킹뉴스