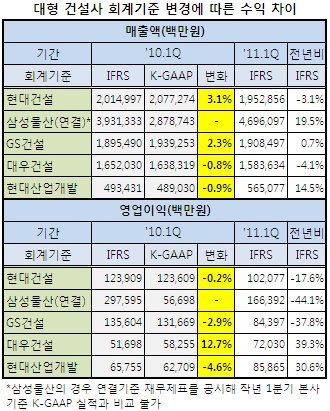
[이데일리 이태호 기자] 상장 건설사들이 올해 1분기부터 국제회계기준(IFRS)을 적용한 잠정실적을 내놓기 시작했다. 하지만 우리나라 건설업종 특수성을 반영한 회계처리 인정으로 종전 기준(K-GAPP)과의 차이는 거의 나타나지 않고 있다.
각각 IFRS와 K-GAPP을 적용한 전년동기 실적을 비교한 결과 대부분 회사들의 매출액과 영업이익이 5% 미만의 차이를 보였다.
감독당국과 회계전문가들은 그러나 IFRS 도입 이후 건설업체들이 `주택사업 수익인식` 기준을 자율적으로 적용할 수 있게 됨에 따라 수익변화뿐만 아니라 어떤 기준을 왜 적용했는지를 자세히 들여다볼 필요가 있다고 조언했다.
9일 현재 10대 건설회사 중에 1분기 실적을 발표한 상장건설사는
현대건설(000720),
삼성물산(000830),
GS건설(006360),
대우건설(047040),
현대산업개발(012630) 5곳이다.
이중 삼성물산을 제외한 4곳은 올 1분기 실적과 함께 비교대상 실적으로 지난해 1분기 `별도(본사) 재무제표`를 IFRS 기준으로 공개했다. 2010년 1분기 실적의 경우 처음으로 IFRS와 K-GAAP 기준 두 종류의 손익계산서가 공개된 셈이다.
그러나 우려와 달리 회계기준 변경에 따른 차이는 거의 없었다. 2010년 1분기 실적을 비교해본 결과 매출액의 경우 모두 5% 이내의 차이를 보였다.
영업이익도 마찬가지다. 대우건설의 경우 기타영업수익·비용(투자자산처분, 대손충당금 환입, 기타충당부채 전입 등)을 IFRS 기준에 맞춰 가감하는 과정에서 비교적 큰 차이가 발생했지만, 나머지는 모두 5% 이내의 차이에 그쳤다.
이처럼 차이가 미미한 이유는 자체 주택사업 수익인식 기준(진행 기준 또는 인도(입주) 기준)이 업체 자율에 맡겨진 덕분이다. 본래 자체 분양사업의 경우 인도 기준으로 수익을 인식해야 하지만, 감독당국과 회계기준원은 선분양스템을 채택하고 있는 한국의 특수성을 반영해 진행기준 인식을 인정키로 결론내렸다.
전문가들은 다만 진행기준 인식을 인정했음에도 불구하고 인도기준을 적용하는 사례가 많을 경우 유의해서 살펴볼 필요가 있다고 조언했다.
한 금융권 관계자는 "일관성 유지 등 차원에서 진행기준을 사용할 것을 감독기관이 권고했는데, 특별한 사유없이 굳이 인도 기준을 적용해 회계처리하는 경우가 많을 경우에는 분식의 유인이 있다고 판단할 수 있다"고 지적했다.
그는 "향후 투자자들은 재무제표 주석 등을 통해 수익인식 기준을 어떻게, 왜 적용했는지 잘 살펴봐야 한다"고 당부했다.









 랭킹뉴스