하락장에도 EPS 상향..용감한 리포트 베팅해볼까?

이 기사 AI가 핵심만 딱!
애니메이션 이미지
이익모멘텀 강화 `주목`..증권사별 엇갈린 전망 `유의`
유원컴텍·S&TC·대웅제약 뒷북조정 논란
  • 등록 2012-05-31 오후 2:42:11

    수정 2012-05-31 오후 4:48:48

  • 가 가
[이데일리 김재은 기자] 유로존 위기가 부각되며 주식시장이 급락하자 증권사들이 목표주가 하향에 분주한 모양새다.   하지만 이 가운데 올해 주당순이익(EPS)을 과감하게 30%이상 상향 조정한 리포트들이 나오고 있어 관심을 끌고 있다.

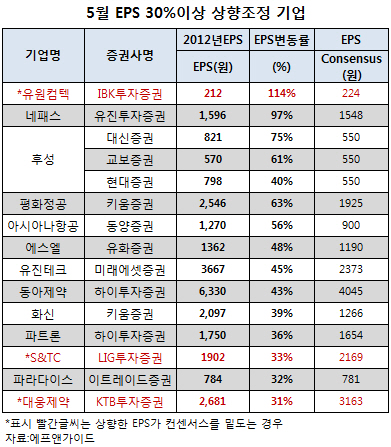
31일 에프앤가이드에 따르면 5월1일부터 29일까지 발표된 종목리포트가운데 올해 EPS가 종전대비 30%이상 높아진 종목은 13개였다.   유원컴텍, 네패스, 후성, 평화정공, 아시아나항공, 에스엘(005850), 유진테크, 동아제약, 화신, 파트론(091700), S&TC, 파라다이스(034230), 대웅제약 등이다.

IBK증권은 유원컴텍의 EPS를 종전 99원에서 212원으로 114%나 올려잡았고, 유진증권은 네패스(033640)의 EPS를 1596원으로 97%나 상향조정했다.

후성(093370)의 경우 대신증권(74%), 교보증권(61%), 현대증권(40%) 등 3곳에서 무더기로 EPS를 상향조정해 눈길을 끌었다.

특히 하이투자증권은 동아제약(000640)에 대한 EPS를 6330원으로 42%나 상향했다. 이는 동아제약의 EPS컨센서스(4045원)에 비해 56%나 높은 수치다.

미래에셋증권은 유진테크(084370)의 올해 EPS를 45%나 올린 3667원으로 제시했다. 유진테크의 EPS 컨센서스는 2373원으로 미래에셋 추정치에 비해 35% 낮다.   김유철 미래에셋 연구원은 "삼성전자와 SK하이닉스의 반도체 투자 증가로 실적 성장세가 눈부시다"며 "실적호조를 반영해 목표주가를 2만5000원에서 4만4000원으로 크게 상향했다"고 설명했다.

반면 KDB대우증권은 유진테크의 EPS를 23% 낮춘 2457원으로 수정했고, 신한금융투자도 유진테크 EPS를 33%가량 낮춰잡았다. 신한투자, 우리투자증권, 한국투자증권은 유진테크의 목표주가를 하향했다.

키움증권은 평화정공(043370)과 화신(010690)의 올해 EPS를 각각 63%, 39% 높여잡았고, 동양증권은 아시아나항공(020560)의 EPS를 56% 상향한 1270원으로 추정했다.

하지만 일부 증권사는 대폭 상향조정한 EPS가 종목 컨센서스를 밑도는 경우도 있어 뒷북 조정 논란을 낳고 있다.   EPS 증가율 1위였던 IBK증권의 유원컴텍(036500)을 비롯해 LIG투자증권의 S&TC(100840), KTB투자증권의 대웅제약(069620)이 해당됐다. 대웅제약은 IBK투자증권이 EPS를 30% 하향조정했고, 신한금융투자도 13% 낮춘 2364원으로 수정했다.

증권업계 관계자는 "최근 증시가 대외변수에 휘둘리고 있지만, 이익모멘텀이 강화되는 종목에 대한 매수전략은 유효할 것"이라며 "증권사별로 전망이 엇갈리는 종목은 꼼꼼히 살펴보는 게 좋다"고 밝혔다.

▶ 관련기사 ◀ ☞EU 비공개 정상회담 실망감...유로본드 도입으로 만회하나??

이 기사 AI가 핵심만 딱!
애니메이션 이미지

이데일리
추천 뉴스by Taboola

당신을 위한
맞춤 뉴스by Dable

소셜 댓글

많이 본 뉴스

바이오 투자 길라잡이 팜이데일리

왼쪽 오른쪽

MICE 최신정보를 한눈에 TheBeLT

왼쪽 오른쪽

재미에 지식을 더하다 영상+

왼쪽 오른쪽
  • 04517 서울시 중구 통일로 92 케이지타워 18F, 19F 이데일리
  • 대표전화 02-3772-0114
  • 이메일 webmaster@edaily.co.kr
  • 사업자번호 107-81-75795
  • 등록번호 서울 아 00090
  • 등록일자 2005.10.25
  • 회장 곽재선
  • 발행·편집인 이익원
  • 청소년보호책임자 임경진