[이데일리 김윤지 기자] AB자산운용은 상반기 빠른 회복세를 보여준 채권 부문은 주요국의 통화·재정 정책이 지속되는 한 하반기에도 매력적인 투자처라면서 다양한 섹터에 분산 투자를 권했다.
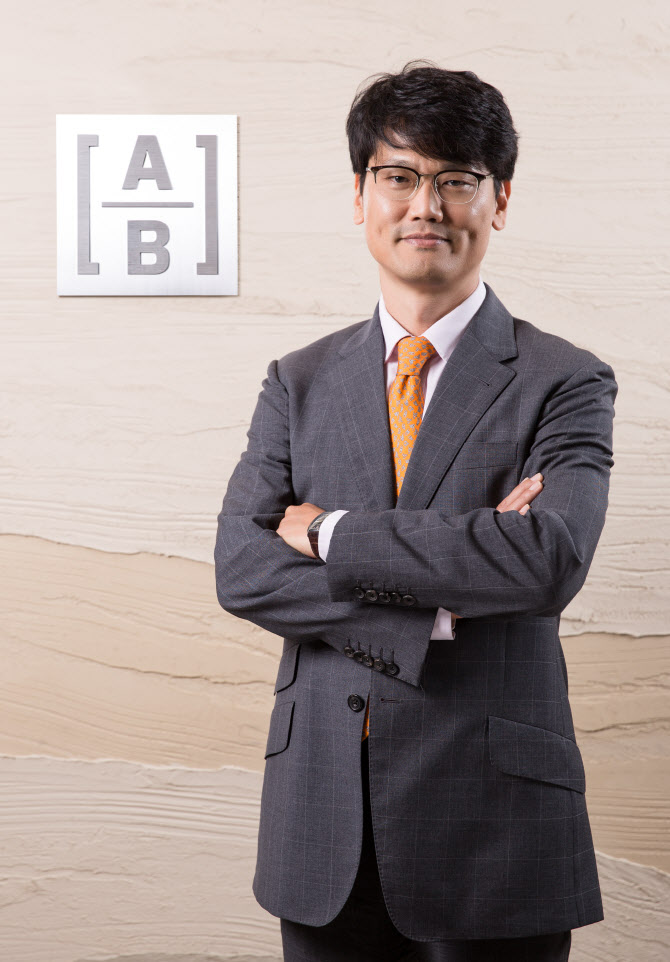 | | 유재흥 AB 채권 부문 선임 투자 전략가 |
|
유재흥 채권 부문 선임투자 전략가는 22일 온라인 세미나에서 “코로나19로 일부분 영구적인 손실을 입었을 가능성이 있어 하반기 완전한 V자 회복으로 볼 수 없으나 다행히 최근 우표적인 지표가 나오고 있다”면서 “경제가 자생력을 되찾을 때까지 강력한 재정과 통화 정책이 지속될 수 있는지가 관건”이라고 짚었다.
유 전략가는 채권 역시 코로나19 직격탄을 맞았으나 2분기 들어 섹터 구분 없이 10% 안팎의 가격 반등을 보여줬다고 분석했다. 그는 “빠른 상승을 이끈 가장 큰 이유는 주요국의 적극적인 정책이었다”면서 “금융 자산 중 미국 중앙은행인 연방준비제도(연준·Fed)가 직접 개입하지 않은 부분은 주식 밖에 없다”고 설명했다. 실질적인 연준의 집행 보다는 연준이 시장에 보낸 신호로 인해 시장 스스로 제 기능을 되찾아 가는 것이 컸다는 데 주목했다. 그는 “이것은 시장이 추후 다시 변동성이 높아졌을 때 연준이 즉각적으로 개입할 수 있다는 여지를 주면서 미국 노동 시장 붕괴를 막았다”면서 “코로나19 재유행 등 여전한 불확실성에도 당국에 대한 기대가 여전히 살아 있다”고 의미를 찾았다.
문제는 재정 정책이 지속되면 국채 공급이 늘면서 시장에 유통되는 채권 가격이 하락(금리 상승)할 수 있다. 유 전략가는 “때문에 중앙은행이 개입해 지속적으로 매입하는 수밖에 없다”면서 “재정과 통화 정책은 함께 코로나19를 대응해야 한다”고 설명했다.
유 전략가는 낮은 금리에도 미국 국공채에 대한 투자 매력은 여전하다고 판단했다. 과거 일본 국채를 예로 들었다. 일본 국채는 지난 10년간 1% 안팎에 머물며 전 세계에서 가장 낮은 금리였으나 2014년은 4%, 2016년은 3%대 수익을 냈다. 그는 “국채는 시장이 흔들릴 때 안전판 역할을 하는 데다 무조건 낮은 성과를 의미하지 않는다”고 지적했다.
상대적으로 고수익을 낼 수 있는 하이일드에 대한 관심도 높아지고 있다. 유 전략가는 “투자등급 채권의 스프레드가 축소된 반면 유로 하이일드, 금융후순위채, 이머징 마켓, 미국 하이일드 등 여타 부문은 넓은 스프레드 유지하고 있다”며 “현 스프레드 수준에서 하이일드 채권은 역사적으로 주식보다 높은 수익률을 기록했다”고 짚었다. 부도율 상승에 대해선 “부도율은 후행적인 지표”라면서 “과거를 살펴볼 때 ‘부도율 상승=하이일드 채권 마이너스 수익률’을 의미하지 않는다”고 설명했다.
유 전략가는 “특정 섹터에 집중하기 보다 신용위험공유증권(CRT) 채권, 미국 부동산 유동화 증권, 하이일드 채권, 달러 표시 신흥국 채권 등에 분산 투자할 필요가 있다”면서 “주식과 채권의 적절한 조절이 필요하다”고 덧붙였다.











 랭킹뉴스