[이데일리 권오석 기자] NH투자증권이 HD현대중공업(329180)에 대해 투자의견 ‘매수’, 목표주가는 27% 상향한 80만원을 제시한다고 4일 밝혔다.
정연승 NH투자증권 연구원은 “기존 HD현대중공업의 목표 기업가치 70.7조원, HD현대미포 12.8조원, 싱가포르 신설법인 가치 2.2조원 및 지분 40% 고려해 통합 HD현대중공업의 합산 기업가치를 84.4조원으로 산정한다”며 “합병 과정에서 주식수 증가(18.2% 증가) 반영했다”고 분석했다.
그는 “추가적인 기업가치 상향 여력은 여전하다. △HD현대미포와의 합병 이후 특수선 수주성과 도출 △HD현대그룹 내 해외 조선소의 수주 및 실적 개선(싱가포르 법인기업 가치 상승, 지분 40% 보유) △생산성 개선 및 비용 안정화로 상선 부문 수익성 추가 상향 여부가 핵심”이라고 짚었다.
이어 “수익성 측면에서 생산성 개선으로 건조 기간이 단축되면서 상선 부문 수익성이 예상보다 더 높은 수준을 기록하고 있다”고 강조했다.
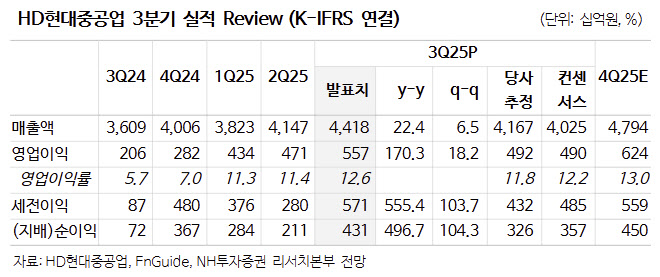
정 연구원은 “2025년 3분기 매출액 4.42조원(전년 동기 대비 22.4%↑), 영업이익 5573억원(170.3%↑)로 어닝서프라이즈 기록했다”며 “하계휴가 영향으로 전분기 대비 영업일수가 감소하고 적용 환율이 소폭 하락했으나, 생산성개선으로 건조기간이 단축되면서 상선 부문 매출액이 전분기 대비 2.3% 증가했다”고 설명했다.
아울러 “상선 부문 마진율은 12.9%까지 상승했으며, 중장기 15%까지 높아질 전망”이라며 “인도 일정이 앞당겨지면서 엔진 부문에서도 인도량 증가와 단가 상승이 동시에 반영됐다. 엔진 부문 영업이익률 20.8%로 역대 최고치를 기록했다”고 덧붙였다.












 랭킹뉴스